
Németh Balázs vagyok
❗️MAGYAR PÉTER KINYÍRTA AZ OTTHON START PROGRAMOT❗️ Használt lakás, 50 milliós hitel, 25 éves…
Politikusok és influenszerek posztjainak elemzése mesterséges intelligenciával.
Az AI tévedhet! Az elemzést gép készíti: az ítéletet nem befolyásolja személyes meggyőződés, de az eredmény szubjektív is lehet.
Több poszt ugyanazokat az állításokat ismétli. Ezeket közösen ellenőrizzük: az itt látható ítélet mindegyik felsorolt posztra vonatkozik, és új információ esetén frissülhet. A posztok közzétételéről ember dönt.
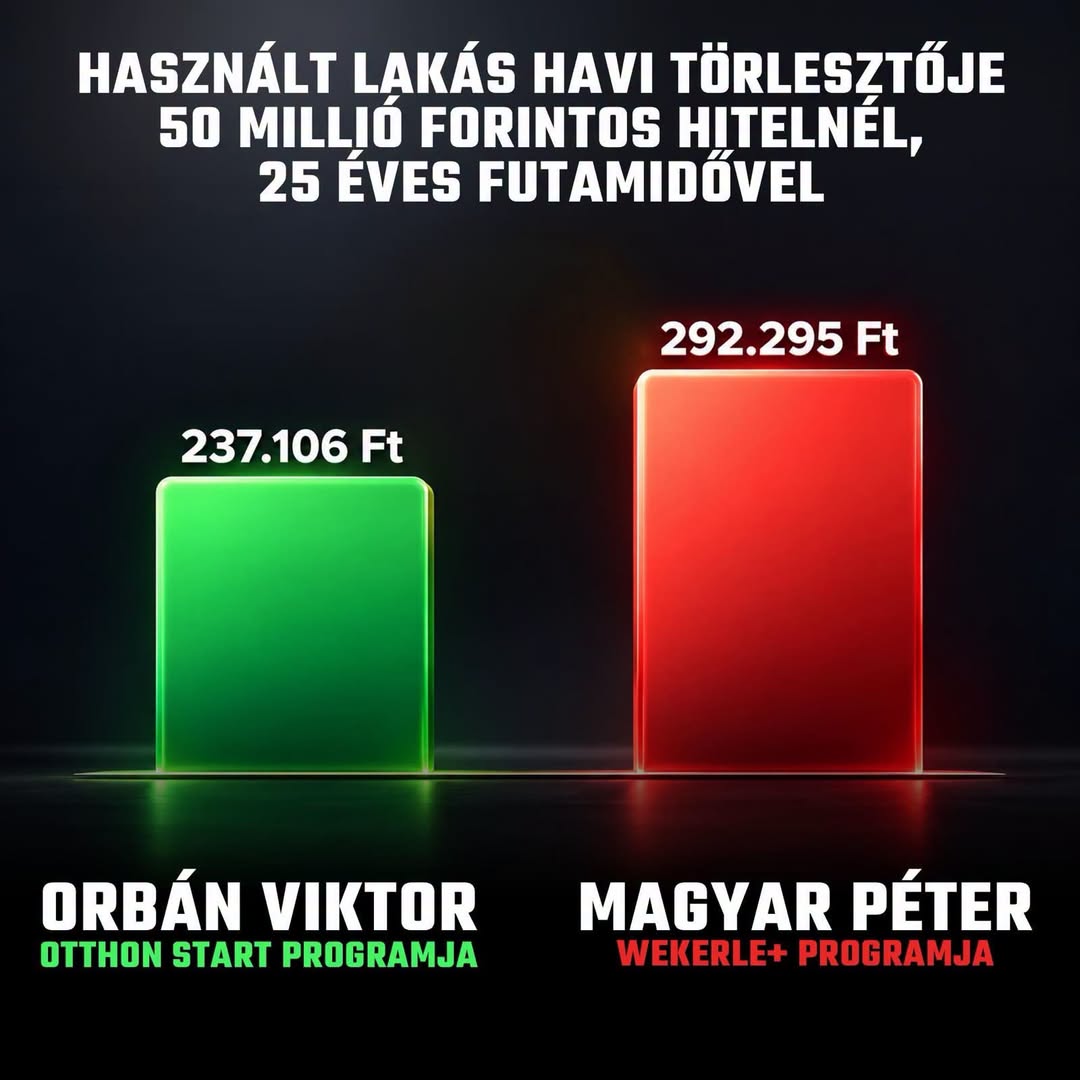
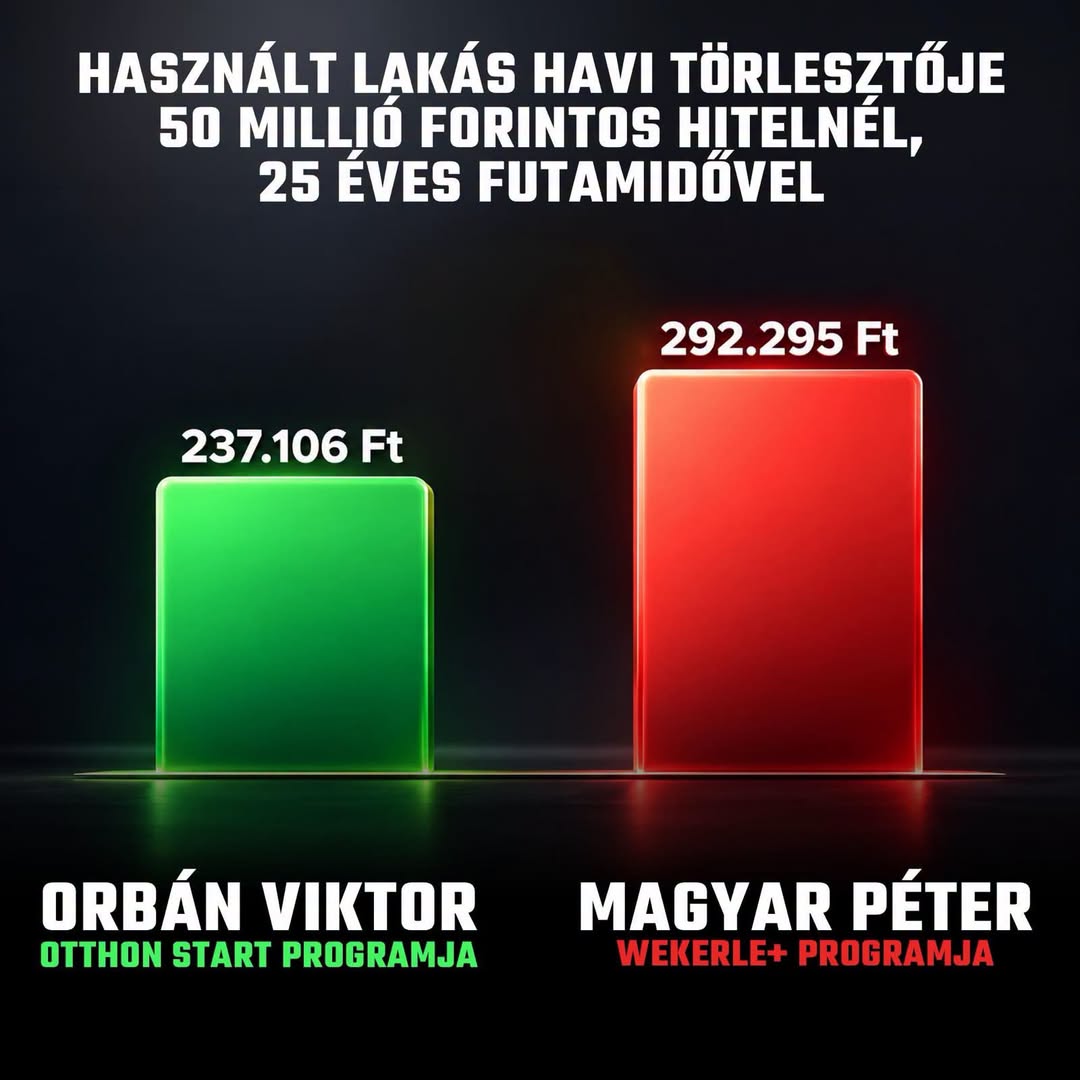
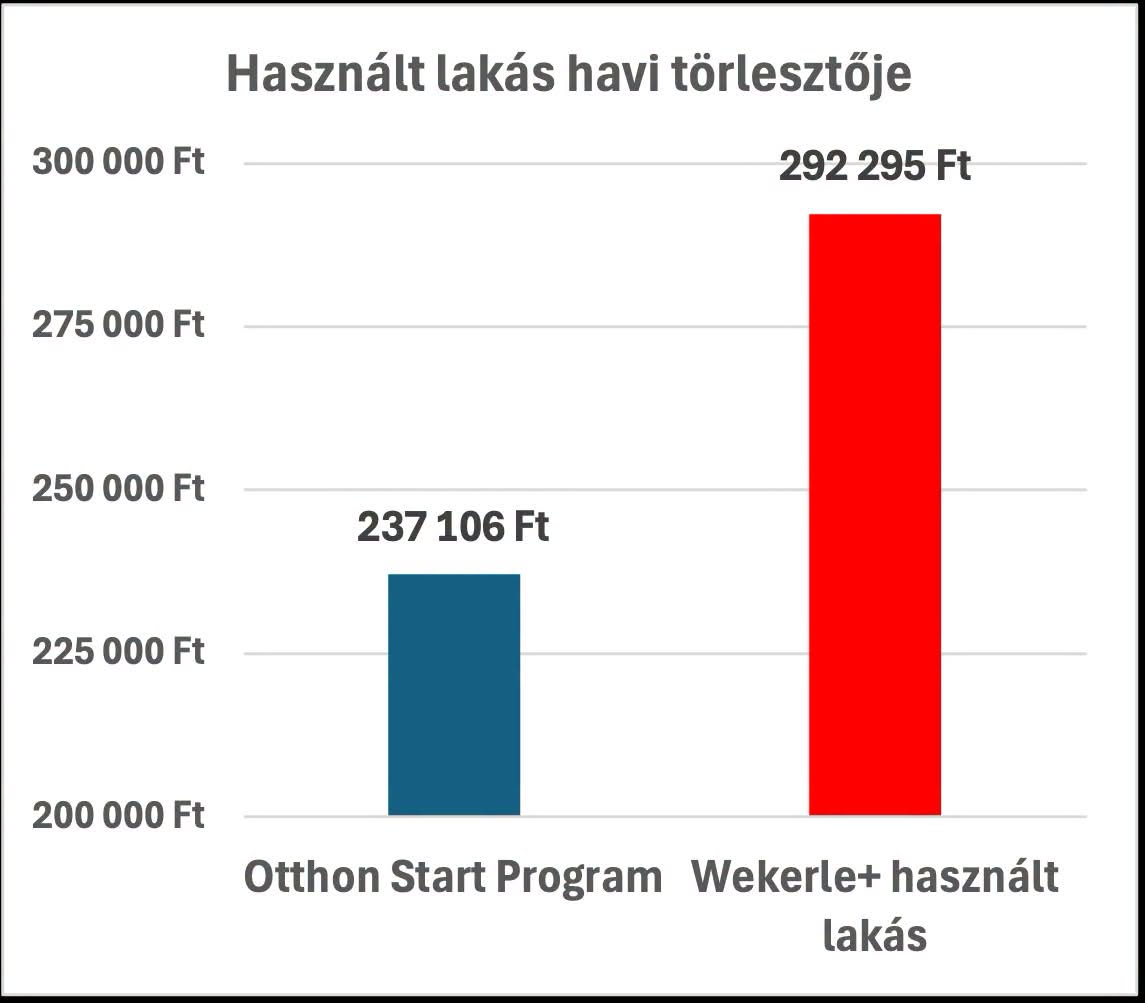
Egy 50 milliós, 25 éves hitelre 3, illetve 5 százalékkal számolva a 237 106 és a 292 295 forintos törlesztő pontos, és stimmel a havi 55 189, évi kb. 662 ezer forintos különbség, valamint a 21,1, illetve 37,7 millió forintos teljes kamatteher is. Ezek a számok azonban a maximális hitelösszegre és futamidőre igazak, és csak a használt lakásra felvett új hitelekre vonatkoznak. Az Otthon Start kivezetése 2026. október 20-án még csak bejelentés volt, a Wekerle+ hitelösszegét és futamidejét pedig még nem hirdették ki.
Időrend: az Otthon Startot az Orbán-kormány vezette be 2025. szeptember 1-jén. A 227/2025. kormányrendelet szerint legfeljebb 50 millió forintos, legfeljebb 25 éves, legfeljebb 3 százalékos fix kamatú hitelt kínált új és használt lakásra egyaránt. A Wekerle+ hitelt Magyar Péter miniszterelnök 2026. október 19-én jelentette be az Országgyűlésben, a 2027-es költségvetés ismertetésekor, már a Tisza-kormány idején. A Telex, az Index és a Portfolio aznapi tudósítása szerint a kamat új lakás vásárlására és építésére fix 3, használt lakásra fix 5 százalék lesz. A hitel csak a 18–41 évesek első otthonára vehető igénybe, öt év kötelező bentlakással. A már megkötött Otthon Start-szerződések érvényben maradnak. Ez bejelentés: a részletszabályokat tartalmazó kormányrendelet még nem jelent meg, a hitel felső határát és a futamidőt pedig nem közölték. Az Otthon Start „megszüntetése” tehát a bejelentett kivezetésre igaz, jogilag október 20-án még nem következett be.
A számok: a Bankmonitor október 19-i számítása az Otthon Start 50 milliós keretével és 25 éves futamidejével számol. Eszerint használt lakásnál a Wekerle+ törlesztője havonta 55 189 forinttal magasabb, a teljes futamidő alatt 16,6 millió forinttal több a visszafizetés. Ugyanezekkel a feltevésekkel újraszámolva 3 százalékon kb. 237,1 ezer, 5 százalékon kb. 292,3 ezer forint a havi részlet, tehát a 237 106 és a 292 295 forintos érték helytálló. Évente ez 662 268 forint különbség. A 300 havi részletből a teljes visszafizetés 71,13, illetve 87,69 millió forint. Ebből a kamat 21,13, illetve 37,69 millió forint, a különbség 16,56 millió, tehát a 21,1, a 37,7 és a 16,6 milliós szám is pontos. Mindez azonban azon a feltevésen áll, hogy a Wekerle+ is 50 milliós keretet és 25 éves futamidőt enged, ami a bejelentéskor még nem volt ismert.
Viszonyítási pont: az 55 ezer forintos havi és a 16,6 milliós teljes különbség a maximális hitelösszeg esete. Az MNB 2026. júniusi pénzügyi stabilitási jelentése szerint az Otthon Start-hitelek átlagos összege kb. 35 millió forint volt, kétharmadukat 25 éves futamidővel kötötték. A Portfolio október 20-i számítása szerint a 35 milliós átlagos hitelnél a többlet kb. havi 37 ezer forint, 20 év alatt kb. 8,9 millió forint. A törlesztő a futamidőtől függően 15–23 százalékkal magasabb. A különbség csak a jövőbeli igénylőket érinti, a meglévő hitelesek törlesztője nem változik. A „3 százalék kontra 5 százalék” szembeállítás csak a használt lakásra áll, új lakásra és építésre a Wekerle+ is fix 3 százalékot ad. A drágulás ugyanakkor széles kört érint: a Bankmonitor által idézett kormányzati adat szerint az Otthon Starttal vett lakások 90 százaléka használt volt. Az 5 százalékos kamat a jelenleg 6–7 százalékos piaci lakáshiteleknél továbbra is kedvezőbb.
Kiegészítés: ha a két törlesztőt 200 ezer forintról induló függőleges tengelyen ábrázolják, a különbség vizuálisan a valós, kb. 23 százalékos eltérés többszörösének látszik. Hogy az új lakásokra megmaradó 3 százalékos kamat hosszú távon élénkíti-e az építkezést, illetve csökkenti-e a lakásárakat, arra a bejelentés idején nem volt mérési adat.
„Az Otthon Start helyébe lépő Wekerle+ hitelnél használt lakásra fix 5 százalék lesz a kamat, új lakásra és építésre marad a fix 3 százalék.”
Magyar Péter 2026. október 19-én, a 2027-es költségvetés parlamenti ismertetésekor jelentette be (Telex, Index, Portfolio). Az Otthon Startnál új és használt lakásra egyaránt legfeljebb 3 százalék a kamat. A bejelentés szerint a Wekerle+ csak a 18–41 évesek első otthonára igényelhető.
„Egy 50 millió forintos, használt lakásra felvett hitel havi törlesztője az Otthon Startban 237 106 forint, a Wekerle+ programban 292 295 forint.”
50 millió forintra és 25 évre számolva 3 százalékkal kb. 237,1 ezer, 5 százalékkal kb. 292,3 ezer forint jön ki, a Bankmonitor számítása szerint a különbség 55 189 forint. A Wekerle+ hitelösszegét és futamidejét viszont még nem hirdették ki. A Bankmonitor ezért az Otthon Start 50 milliós keretével és 25 éves futamidejével számolt.
„Az új program miatt sokaknak havi 55 ezer forinttal drágább lesz a használt lakásra felvett hitel törlesztője.”
Az 55 ezer forint a maximális, 50 milliós hitelre és 25 éves futamidőre igaz. A Portfolio szerint a ma átlagos 35 milliós hitelnél a különbség kb. havi 37 ezer forint, a törlesztő 15–23 százalékkal magasabb. A már megkötött Otthon Start-szerződések változatlanok maradnak, tehát a többlet csak az új hitelfelvevőket érinti. Mivel az Otthon Starttal vett lakások 90 százaléka használt volt, valóban széles kört érint.
„Az 50 milliós, 25 éves hitelnél a két program törlesztője között évente mintegy 662 ezer forint a különbség.”
55 189 forint × 12 hónap = 662 268 forint, a szám tehát pontos. Feltétele ugyanaz, mint a havi különbségé: a Wekerle+ is 50 milliós keretet és 25 éves futamidőt engedne, ezt pedig a bejelentéskor még nem közölték.
„50 millió forintos, 25 éves hitelnél az Otthon Starttal összesen 21,1 millió, a Wekerle+ programmal 37,7 millió forint kamatot fizet az adós, vagyis 16,6 millió forinttal többet.”
A 300 havi részletből számolva 3 százalékon 71,13 millió forint a teljes visszafizetés, ebből 21,13 millió a kamat. 5 százalékon 87,69 millió a visszafizetés, ebből 37,69 millió a kamat. A különbség 16,56 millió forint, ez egyezik a Bankmonitor 16,6 milliós számításával. Mindez a Wekerle+ még ki nem hirdetett paramétereinek feltételezésén alapul, és csak a használt lakásra vonatkozik.
„Magyar Péter megszüntette az Otthon Start programot.”
A miniszterelnök 2026. október 19-én bejelentette, hogy az Otthon Startot a Wekerle+ váltja fel; a piac 2027-es indulással számol. Október 20-án ez még bejelentés volt: az Otthon Startot szabályozó 227/2025. kormányrendelet hatályban volt, a megkötött szerződések érvényben maradnak, új lakásra pedig marad a fix 3 százalék.
❗️MAGYAR PÉTER KINYÍRTA AZ OTTHON START PROGRAMOT❗️ Használt lakás, 50 milliós hitel, 25 éves…
Vegyünk egy 50 millió forintos lakáshitelt, 25 éves futamidővel. Az Otthon Startnál, 3 százalékos kamattal, a havi…

🤦🏻♂️ „Segítsen neked Magyar Péter!“ ❗️ Havi 55 ezer forintot vesznek ki sokak zsebéből! Ennyivel…
Nincs több poszt3 összesen
Az AI tévedhet! Az elemzést gép készíti: az ítéletet nem befolyásolja személyes meggyőződés, de az eredmény szubjektív is lehet.