 Eredeti megnyitása
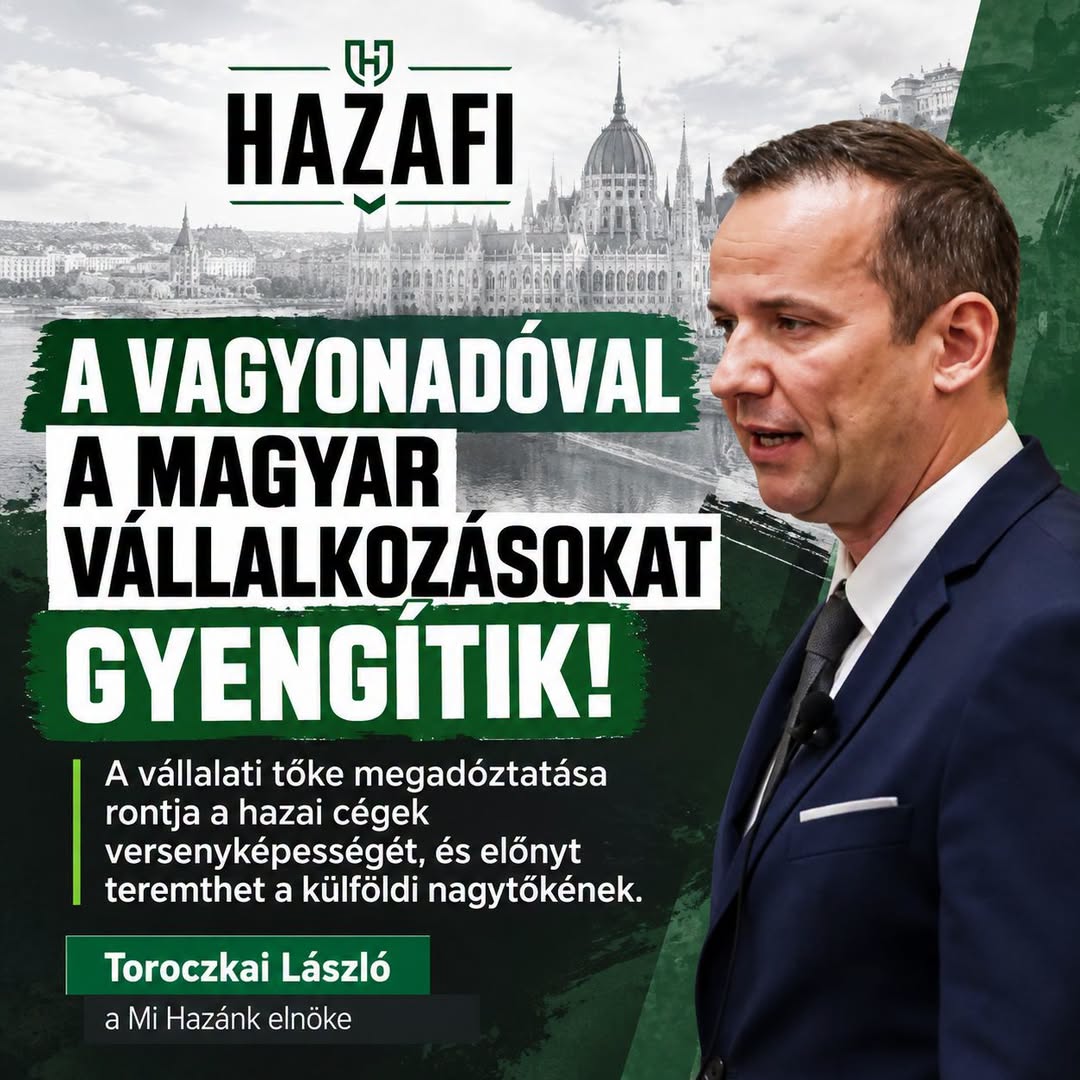
A magyar vállalkozásokat erősíteni kellene, nem újabb adóterhekkel gyengíteni, hiszen ők teremtik a munkahelyeket és tartják mozgásban a gazdaságot. Ha a hazai tőkét tovább terhelik, azzal könnyen a külföldi nagytőkének…
Politikusok és influenszerek posztjainak elemzése mesterséges intelligenciával.
Az AI tévedhet! Az elemzést gép készíti: az ítéletet nem befolyásolja személyes meggyőződés, de az eredmény szubjektív is lehet.
Eredeti megnyitásaA magyar vállalkozásokat erősíteni kellene, nem újabb adóterhekkel gyengíteni, hiszen ők teremtik a munkahelyeket és tartják mozgásban a gazdaságot. Ha a hazai tőkét tovább terhelik, azzal könnyen a külföldi nagytőkének…
A 2026. október 6-i adóbejelentés tervezetként valós: a mostani katások havi tétele két lépésben, 2028-ra 50 ezerről 100 ezer forintra nő, a vagyonadó pedig 15–25 ezer magánszemélyt érinthet, nem megalapozott szakmai tétel viszont, hogy minden adóemelés munkahelyeket szüntet meg, nem igaz, hogy 2010 óta egymillióval nőtt a foglalkoztatottak száma, és túlzás, hogy az emberek tizede ad munkát a többieknek, mert a KSH szerint a foglalkoztatottak 12 százaléka nem alkalmazott, és közülük is csak nagyjából egyharmadnak van alkalmazottja.
Időrend: az adóbejelentés 2026. október 6-án hangzott el, a vitatott állítások pedig október 6. és 13. között, a 2026. április 12-i kormányváltás után. A „kormány” itt tehát a Magyar Péter vezette Tisza-kormány. A foglalkoztatási viszonyítási adatok, a 2010-es kiinduló szám, a 2025-ös éves átlag és a 2024 közepén kezdődött csökkenés viszont az Orbán-kormány idejére esnek. A Pénzügyminisztérium október 6-án társadalmi egyeztetésre bocsátotta a kata- és a vagyonadó-tervezetet, a véleményezési határidő október 14. volt. Október 13-án egyik sem volt elfogadott törvény.
A tervezetek tartalma nagyrészt egyezik a róluk szóló állításokkal. A régi katások havi tétele 2027-ben 75, 2028-ban 100 ezer forint lenne. A vagyonadót az egymilliárd forint feletti nettó vagyonrész után a magánszemély fizetné, a céges részesedések az adóalapba tartoznak. Kármán András pénzügyminiszter október 8-án úgy fogalmazott, hogy az adó a milliárdos magánvagyont terheli, nem a céget. A munkaadók megterhelése tehát közvetett: a cégtulajdonos magánszemély fizet a részesedése értéke után. Az érintettek köre a minisztérium hatásvizsgálata és az államtitkári közlés szerint 15–25 ezer fő.
Nem létezik olyan egységes közgazdasági tétel, hogy minden adóemelés munkahelyeket szüntet meg, minden adócsökkentés pedig munkahelyeket teremt. Az adók foglalkoztatási hatása adónemenként és kialakításonként eltér, a vagyonadó saját hatásvizsgálata például nem számol foglalkoztatási hatással. Ugyanígy nem igazolt, hogy a vagyonadót máshol azért vezették ki, mert tönkretette a gazdaságot. Az OECD szerint 1990-ben 12, ma 4 tagország szed ilyen adót, a kivezetés okai között pedig hatékonysági, adóelkerülési és igazgatási okok is szerepeltek.
Kiegészítés: a „tíz százalék ad munkát a kilencven százaléknak” tétel. Ezt Orbán Viktor a Hír TV Bayer Show-jának október 12-i adásában mondta, a vagyonadóról szólva, a Világgazdaság és a Telex beszámolója szerint is. A KSH munkaerő-felmérése szerint 2025-ben a foglalkoztatottak 12,2 százaléka, 569,8 ezer fő nem volt alkalmazott. Közéjük tartoznak az egyéni vállalkozók, a társas vállalkozások tagjai és a segítő családtagok. Ez a szám nagyságrendileg közel van a tíz százalékhoz, de nem a munkaadók aránya. Az OECD 2025-ös magyar országjelentése Eurostat-adatok alapján közli, hogy 2023-ban az önfoglalkoztatók csak 32 százalékának volt alkalmazottja, 2012-ben még 47 százalékának. A munkáltatók így a foglalkoztatottaknak nagyjából 3,5–4 százalékát adják. Az alkalmazottak jelentős része ráadásul költségvetési intézménynél vagy külföldi irányítású vállalatnál dolgozik: a KSH szerint 2025 végén több mint 1,1 millió ember dolgozott a társadalmi közszolgáltatásokban. A vagyonadó-tervezet érintett köre pedig a foglalkoztatottak fél százalékát sem éri el.
A munkahelyek csökkenése valós, de nem a mostani adóemelések következménye. Az NFSZ szeptember 14-i összefoglalója a KSH adatai alapján azt közli, hogy 2026 május–júliusában 4 651,4 ezer foglalkoztatott volt, 29,2 ezerrel kevesebb az egy évvel korábbinál. A legnagyobb csökkenés a feldolgozóiparban és az építőiparban volt. Az MNB 2026. júniusi inflációs jelentése szerint viszont a foglalkoztatottak száma a gyenge konjunktúra miatt már 2024 közepe óta csökken, tehát a kormányváltás előtt is. A bírált adóemelések pedig a mérés idején még be sem léptek. Az okozati összefüggés tehát mindkét irányban hiányzik: sem a korábbi bővülés nem írható egyedül az adócsökkentések javára, sem a mostani csökkenés a még tervezett adóemelések számlájára.
„Magyar Péter miniszterelnök 2026. október 6-án adóemelést jelentett be.”
Az október 6-i bejelentés és a Pénzügyminisztérium aznap egyeztetésre bocsátott tervezetei szerint emelkedik a régi katások tétele, 2027-től vagyonadó jön, a sportolók ekhós határa pedig 60 millió forintra csökken. Mindez tervezet, a véleményezési határidő október 14.
„A Tisza-kormány az adóemelések kormánya.”
Több adót valóban emel vagy vezet be: a katát, a vagyonadót, és eltörli az ekho sportolói kivételét. A kata-csomag ugyanakkor szélesebb körnek nyit kedvezményes lehetőséget, a bevételi keret pedig 18-ról 22 millió forintra nő.
„A Tisza-kormány fél év alatt falnak vezette a magyar gazdaságot.”
A KSH szeptember 1-jei második becslése szerint a GDP 2026 II. negyedévében éves alapon 1,7, negyedéves alapon 0,5 százalékkal nőtt, a beruházások viszont visszaestek. Gyengülés tehát van, összeomlás nincs.
„Minden adóemelés munkahelyek megszűnését és további gyárbezárásokat jelent, minden adócsökkentés pedig munkahelyeket teremt.”
Az adók hatása adónemenként, a kialakítástól és a piaci helyzettől függően erősen eltér, minden adóra érvényes szabály nincs. A vagyonadó saját hatásvizsgálata például a foglalkoztatásra nulla hatást, a kkv-k versenyképességére érdemi változást nem jelez.
„A katások éves adóterhe 600 ezer forintról 1,2 millió forintra nő, vagyis évente 600 ezer forinttal többet kell fizetniük.”
A tervezet szerint a mostani katások havi 50 ezres tétele 2027-ben 75 ezerre (évi 900 ezer), 2028-ban 100 ezerre (évi 1,2 millió) nő. A duplázás tehát csak 2028-tól áll be, közben az ellátási alap is emelkedik, és mindez még tervezet.
„Az adóemelés mindig azzal jár, hogy többet fizetnek az emberek: a megemelt katát a katás vállalkozók (fodrászok, műkörmösök) az áraikba építik, így a szolgáltatások drágulnak.”
Az adó áthárítása a kereslet rugalmasságától és a versenytől függ, lehet részleges is; a hatósági tarifájú taxisok például nem háríthatják át automatikusan. Az áremelés lehetséges, de nem törvényszerű.
„A Tisza a családi pótlék megduplázását ígérte, ehelyett a katát emeli.”
A Tisza programja valóban a családi pótlék duplázását ígérte, és ez október elejéig nem valósult meg. A két intézkedés között viszont nincs dokumentált „helyette” döntés: a kataemelés hivatalos indoka a katások ellátási alapjának emelése.
„A vagyonadó alá eső milliárdosok az adó kifizetéséhez elsőként munkahelyek megszüntetésével spórolnak.”
A vagyonadót a magánszemély fizeti a nettó vagyona egymilliárd forint feletti része után, nem a cég. A hatásvizsgálat szerint mintegy 15 ezer embert érint, fizetési halasztás is lehetséges; arra nincs forrás, hogy az érintettek első lépése az elbocsátás lenne.
„A kataemelés és a növekvő energia- és működési költségek miatt egy ma 10 ezer forintos szolgáltatás ára 2028-ra könnyen 15–20 ezer forintra nőhet.”
A tételes adó 2028-as többlete évi 600 ezer forint, havonta 50 ezer. Ezt egy 5000 forintos áremelés már havi 10, egy 10 ezer forintos havi 5 szolgáltatás felett fedezi; évi 6 millió forint bevételnél a többletadó a bevétel 10, a 18 milliós keretnél 3,3 százaléka.
„Az OECD-országok közül egykor több mint tíz szedett vagyonadót, ma az Európai Unióban csak Spanyolország, azon kívül Norvégia és Svájc.”
Az OECD adatai szerint 1990-ben 12 OECD-ország szedett általános nettó vagyonadót, ma négy. Az EU-ban Spanyolország marad, azon kívül Norvégia és Svájc; Franciaország 2018-ban ingatlanvagyon-adóra váltott.
„A vagyonadót a legtöbb helyen azért szüntették meg, mert kiderült, hogy tönkreteszi a gazdaságot.”
Az OECD a kivezetés okai között a hatékonysági aggályokat, a tőkemenekülés kockázatát, az adóelkerülést és a szerény bevételhez mért magas igazgatási költséget sorolja, a politikai tényezők is döntőek voltak. Spanyolország 2011-ben visszavezette az adót, Norvégiában pedig 1892 óta létezik.
„A kormány számításai szerint nagyjából 20 ezer, egymilliárd forintnál nagyobb vagyonú ember fizet majd vagyonadót.”
A Pénzügyminisztérium hatásvizsgálati lapja 15 ezer magánszeméllyel és 2000 vagyonkezelési adóalannyal számol. Kövesdy Attila államtitkár október 8-án 15–25 ezer adóalanyról beszélt. Az adót csak az egymilliárd forint feletti nettó vagyonrész után kell megfizetni.
„Jelenleg nagyjából 130 ezer egyéni vállalkozó adózik katával.”
Az október 6-i beszámolók szerint ma 140–150 ezren katáznak. A 130 ezres szám kissé alábecsüli a kört, de nagyságrendileg helytálló.
„A ma katázók havi tétele két lépésben 100 ezer forintra nő, majd 2029-től még tovább emelkedik.”
A tervezet szerint a régi katában a havi tétel 2027-ben 75, 2028-ban 100 ezer forint. Mindez társadalmi egyeztetésre bocsátott tervezet, nem elfogadott törvény.
„Az elmúlt 16 év Fidesz-kormányai alatt az adócsökkentések következtében egymillióval nőtt a munkahelyek száma.”
A KSH munkaerő-felmérése szerint a foglalkoztatottak száma 2010-ben 3 873,8 ezer, 2025-ben 4 668,6 ezer volt: a bővülés mintegy 795 ezer fő, nem egymillió. A KSH a növekedést több tényezővel magyarázza, az adócsökkentés kizárólagos okként nem igazolt.
„A vagyonadó a vállalati tőkét, a magyar vállalkozásokat adóztatja meg.”
Az október 6-i tervezet szerint a magánszemélyek céges részesedései az adóalapba tartoznak, így a vállalati tőke közvetve valóban adóalap. Az adót azonban a magánszemély fizeti, nem a cég; a pénzügyminiszter október 8-án úgy fogalmazott, hogy a milliárdos magánvagyont terheli, nem a céget.
„A vállalati tőke vagyonadóztatása rontja a hazai cégek versenyképességét, és előnyt teremthet a külföldi nagytőkének.”
Mivel a külföldi tulajdonú cégek tulajdonosai nem belföldi magánszemélyek, a teher valóban főként a hazai tulajdonosokat éri, ezt a kockázatot szakmai elemzők és ellenzéki politikusok is felvetik. A minisztérium hatásvizsgálata ugyanakkor a kkv-k versenyképességére érdemi változást nem jelez, mért hatás pedig még nincs.
„Toroczkai László, a Mi Hazánk elnöke 2026. október 12-én a parlamentben azt mondta, hogy a vagyonadó a vállalati részesedések adóztatása miatt a hazai cégeknek árt és a külföldi cégeknek kedvez.”
A Telex október 12-i parlamenti tudósítása szerint Toroczkai napirend előtt azt mondta: mivel a vagyonadó vállalati részesedésekre is kiterjed, a hazai cégeknek fog ártani, rontja a beruházásokat, és a külföldi cégeknek kedvez.
„Az emberek körülbelül tíz százaléka ad munkát a másik kilencven százaléknak.”
A KSH szerint 2025-ben a 4 668,6 ezer foglalkoztatottból 569,8 ezer (12,2 százalék) volt nem alkalmazott, vagyis egyéni vállalkozó, társas vállalkozás tagja vagy segítő családtag. Az OECD szerint azonban 2023-ban a magyar önfoglalkoztatóknak csak 32 százaléka foglalkoztatott másokat, így a munkáltatók a foglalkoztatottak nagyjából 3,5–4 százalékát teszik ki. Az alkalmazottak jelentős része az államnál vagy külföldi irányítású vállalatnál dolgozik.
„A mostani, adót emelő gazdaságpolitika munkahelyeket csökkent.”
A foglalkoztatottak száma 2026 május–júliusában 4 651,4 ezer volt, 29,2 ezerrel kevesebb az egy évvel korábbinál. Az MNB júniusi inflációs jelentése szerint azonban a csökkenés 2024 közepe óta, tehát a kormányváltás előtt is tartott. A kata- és a vagyonadó-emelés október közepén még egyeztetésen lévő tervezet volt, és 2027-től lépne életbe, így a már bekövetkezett létszámcsökkenést nem okozhatta.
Az AI tévedhet! Az elemzést gép készíti: az ítéletet nem befolyásolja személyes meggyőződés, de az eredmény szubjektív is lehet.