 Eredeti megnyitása
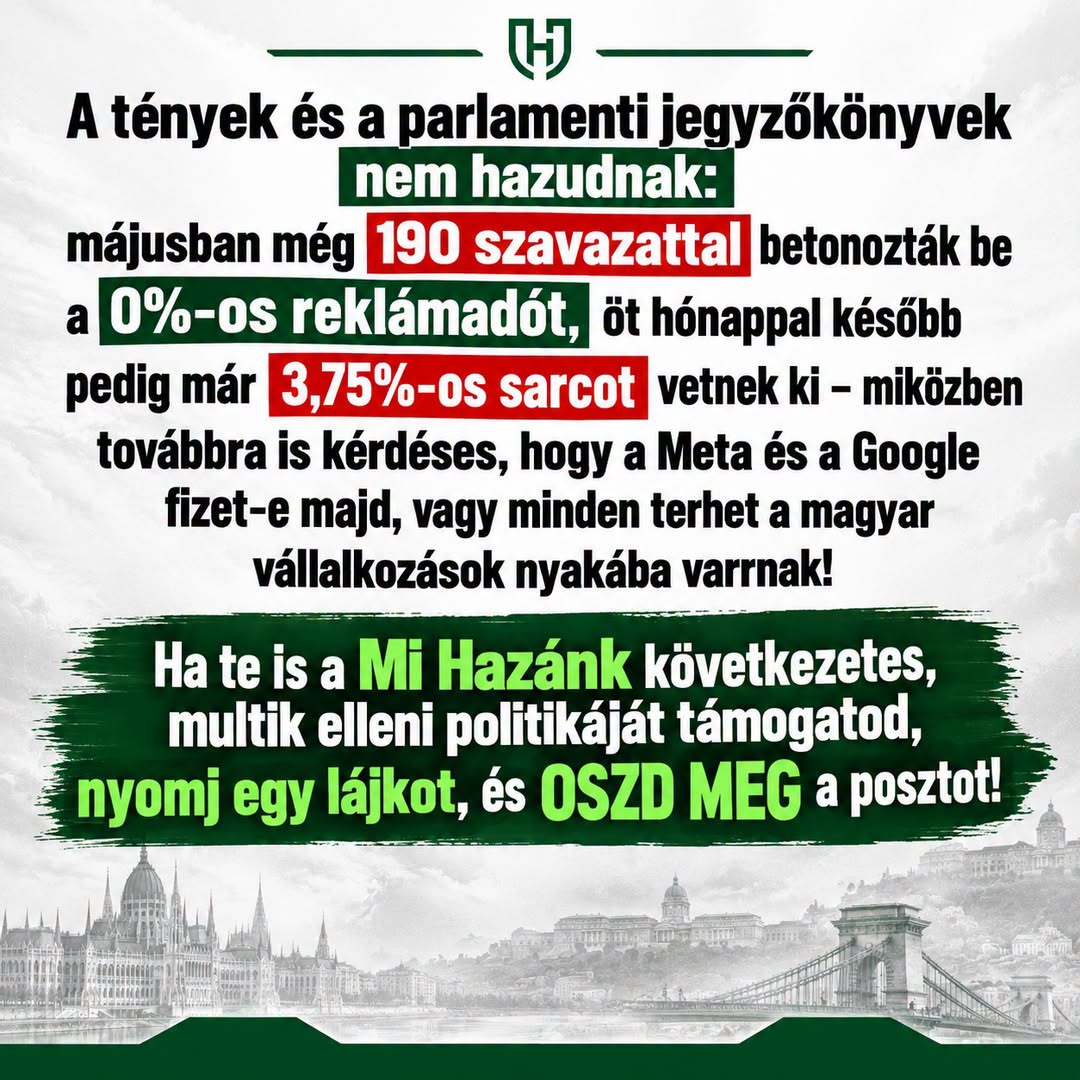
Öt hónap alatt fordult 180 fokot a Tisza Párt szélkakas-politikája: májusban még a Fidesszel közösen betonozták be a 0%-os reklámadót, most pedig 3,75%-os sarccal sújtanák a piacot, de vajon a Meta és a Google fizet…
Politikusok és influenszerek posztjainak elemzése mesterséges intelligenciával.
Az AI tévedhet! Az elemzést gép készíti: az ítéletet nem befolyásolja személyes meggyőződés, de az eredmény szubjektív is lehet.
Eredeti megnyitásaÖt hónap alatt fordult 180 fokot a Tisza Párt szélkakas-politikája: májusban még a Fidesszel közösen betonozták be a 0%-os reklámadót, most pedig 3,75%-os sarccal sújtanák a piacot, de vajon a Meta és a Google fizet…
A tények helytállnak. Az Országgyűlés 2026. május 9-én a házszabálytól eltérve, vita nélkül, 187, majd 190 igen és 6 nem szavazattal fogadta el a reklámadó 0 százalékos kulcsát határidő nélkül fenntartó törvényt, október 19-én pedig a miniszterelnök 2027-re 3,75 százalékos kulcsot jelentett be, több mint 14 milliárd forintos bevétellel számolva. Pontosítás: a július 1. utáni 0 százalékról már az Orbán-kormány április 23-i veszélyhelyzeti rendelete döntött, a májusi törvény ezt tette határidő nélkülivé.
Időrend. A reklámadó kulcsa 2019. július 1. óta 0 százalék. Ezt még az Orbán-kormány idején, 2019-ben elfogadott módosítás állapította meg. A 2025 őszi adócsomag a 0 százalékot 2026. június 30-ig tartotta volna fenn, utána 7,5 százalékos kulcs lépett volna életbe 100 millió forintos mentességgel. Ezt a távozó Orbán-kormány 87/2026. (IV. 23.) veszélyhelyzeti rendelete írta felül, vagyis a 2026. április 12-i kormányváltás után, de még a Tisza-kormány hivatalba lépése előtt. Az Economx május 4-i cikke ezt átmeneti, a veszélyhelyzet idejére szóló halasztásnak írta le. A Tisza-többségű Országgyűlés május 9-én, az alakuló ülésen fogadta el a 2026. évi XIV. törvényt. Ez a 0 százalékot előíró 5/A. §-ból törölte a „2026. június 30-ig” határidőt, így a 0 százalék határidő nélkül, rendes törvényi szinten maradt meg. A parlament május 26-i vitájában maga a miniszterelnök is az Orbán-kormány április 23-i rendeletére hivatkozott.
A szavazás. Az Országgyűlési Napló szerint a T/8. javaslat házszabálytól eltérő tárgyalását 187 igen, 6 nem szavazattal, a törvényt 190 igen, 6 nem szavazattal fogadták el, általános vita nélkül. A nem szavazatok a Mi Hazánk képviselőitől származtak. A párt május 9-én és 10-én is tiltakozott, és azt kifogásolta, hogy a reklámadót érintő módosító javaslatáról nem szavaztak. A Napló szerint a házszabálytól eltérés után valóban közvetlenül a zárószavazás következett. A „gyorsított eljárás” kifejezés pontatlan: négyötödös többséghez kötött házszabálytól eltérés történt.
Az októberi fordulat. A miniszterelnök 2026. október 19-én, a 2027-es költségvetés ismertetésekor jelentette be, hogy a reklámadó kulcsa 2027-től 3,75 százalék lesz. A kormány ebből több mint 14 milliárd forint bevételt vár, amelyet a kórházi várólisták csökkentésére fordítana. A kormány október 20-i összefoglalója ugyanezt rögzíti. Egy adószakértői összefoglaló szerint a 3,75 százalék éppen a 2025-ben tervezett 7,5 százalék fele. Nyitott kérdés, hogy megmarad-e a 100 milliós mentesség, és mikortól alkalmazandó a kulcs. A május 9-i és az október 19-i álláspont között tehát valóban nagyjából öt hónap telt el. Az októberi lépés ugyanakkor 2027-re szóló bejelentés: október 20-án még nem volt benyújtott vagy elfogadott törvény, a reklámadó kulcsa ekkor továbbra is 0 százalék volt. A Tisza programja a kiszámítható, tervezett adójogszabály-változtatást és az év közbeni módosítások kerülését ígérte. A naptári év elejére tervezett emelés formailag nem év közbeni módosítás. Az, hogy a májusi és az októberi döntés összeegyeztethető-e a kiszámíthatóság ígéretével, értékelés kérdése.
Külföldi platformok. A reklámadóról szóló törvény szerint az internetes reklám közzétevője az illetőségétől függetlenül adóalany. A 11. § (1) bekezdése szerint viszont 2019. július 1. óta nem kell alkalmazni a közzétevő nyilatkozattételi kötelezettségét, a nyilvántartásban nem szereplő adóalanyok bejelentkezési kötelezettségét és az ehhez kapcsolódó mulasztási bírságokat, a becslési szabályt, valamint egyes előlegfizetési rendelkezéseket. Ezek nem kizárólag a külföldi szolgáltatókra vonatkoznak, de a végrehajtás eszközei közül éppen azokat függesztik fel, amelyek a hazai nyilvántartásban nem szereplő közzétevőkkel szemben alkalmazhatók. A Magyar Reklámszövetség és 12 társszervezete október 20-án közölte, hogy a hazai reklámköltés közel 40 százaléka jellemzően más uniós tagállamból értékesítő globális techcégekhez kerül. Szerintük nem biztosított, hogyan vonatkozna rájuk az adó, ezért nemzetgazdasági hatásvizsgálatot kértek. A Világgazdaság beszámolója szerint a Pénzügyminisztérium adóügyi államtitkára ugyanezen a napon azt mondta, hogy a 3,75 százalékos adót a külföldi platformokra is ki akarják vetni. Azt, hogy a 14 milliárd forintból mennyit fizetnek majd a külföldi és mennyit a hazai szereplők, a részletes szabályok ismerete nélkül nem lehet megállapítani. Ez a kérdés október 20-án nyitott volt.
„2026. május 9-én Melléthei-Barna Márton, a Tisza képviselője benyújtotta a T/8. számú, a veszélyhelyzeti rendeletek törvényi szintre emeléséről szóló törvényjavaslatot, amely a reklámadóról szóló törvényt is módosította.”
A javaslatot május 9-én nyújtották be, és még aznap 2026. évi XIV. törvényként hirdették ki. A törvény 85–86. §-a módosítja a reklámadóról szóló 2014. évi XXII. törvényt. A 79 oldalas terjedelmet a Mi Hazánk közlései és a parlamenti felszólalások egyezően említik.
„A Tisza és a Fidesz képviselői 187 igen szavazattal megszavazták a T/8. javaslat házszabálytól eltérő tárgyalását, majd még aznap, érdemi vita nélkül, 190 igen és 6 nem szavazattal elfogadták a törvényt.”
Az Országgyűlési Napló szerint a házszabálytól eltérést 187 igen, 6 nem szavazattal fogadták el, a zárószavazás eredménye 190 igen, 6 nem volt, általános vita nélkül. Ez formailag nem gyorsított eljárás, hanem négyötödös többséghez kötött házszabálytól eltérés.
„A májusi törvény határozatlan időre 0 százalékon tartotta a reklámadót.”
A 2026. évi XIV. törvény 86. §-a törölte a 0 százalékos kulcsot előíró 5/A. §-ból a „2026. június 30-ig” határidőt, és hatályon kívül helyezte a 2025-ben beiktatott 12. §-t. A július 1. utáni 0 százalékról azonban már az Orbán-kormány 87/2026. (IV. 23.) veszélyhelyzeti rendelete döntött, a kulcs pedig 2019 óta 0 százalék.
„A T/8. törvény ellen egyedül a Mi Hazánk képviselői szavaztak, a párt május 10-én nyilvánosan tiltakozott, és a reklámadóval kapcsolatos módosító javaslatáról nem szavaztak.”
A 6 nem szavazat a Mi Hazánk hat képviselőjének felel meg. A párt május 10-i közleményében az államfőt kérte, hogy ne írja alá a törvényt. A Napló szerint a T/8. javaslatnál a házszabálytól eltérés után közvetlenül a zárószavazás következett, módosítóról nem szavaztak. Az, hogy ez törvénysértő volt-e, a párt saját értékelése.
„Magyar Péter 2026. október 19-én bejelentette, hogy 2027-től 3,75 százalékos reklámadót vezetnek be, amelytől több mint 14 milliárd forintos bevételt várnak.”
A Portfolio, a Telex és a kormány október 20-i közleménye szerint a kulcs 0-ról 3,75 százalékra nő, és a bevétel a kórházi várólisták csökkentését szolgálná. Október 20-án ez még bejelentés volt, nem benyújtott vagy elfogadott törvény.
„A Tisza választási programja az 53–56. oldalon kiszámítható, előre tervezett adójogszabály-változtatást ígért, és a nagy multinacionális cégek nagyobb közteherviselését hangsúlyozta.”
A program 56. oldala szó szerint így fogalmaz: „Kiszámíthatóan, tervezetten változtatjuk az adójogszabályokat, kerüljük az év közbeni adómódosításokat.” Az 54. oldal szerint a multinacionális cégek kevesebbet adóznak. Kifejezett „több felelősséget” azonban a program a szupergazdagoktól vár, a multiknál a taokedvezmények átalakítását ígéri.
„A reklámadóról szóló törvény szerint 2019. július 1. óta nem kell alkalmazni a nyilatkozattételi, a nyilvántartásba vételi és az eljárási kulcsszabályokat, amelyek a külföldi szolgáltatókat is érintik.”
A 11. § (1) bekezdése szerint a 2019. július 1-jétől keletkező adókötelezettségre nem kell alkalmazni a 3. § (3)–(4), a 7. § (4), (5) és (7) bekezdését, valamint a 7/A–7/C. §-t. Ezek a nyilatkozatról, a bejelentkezésről, a mulasztási bírságokról és a becslésről szólnak. Nem kifejezetten külföldieknek szóló szabályok, de a bejelentkezés és a becslés a nyilvántartásban nem szereplő közzétevőket célozza. A felfüggesztés jelenlegi, határidő nélküli szövegét a 2026. évi XIV. törvény állapította meg. Adóalany ugyanakkor az illetőségétől függetlenül az internetes reklám közzétevője is.
„A Magyar Reklámszövetség 2026. október 20-án arra figyelmeztetett, hogy a hazai reklámköltés közel 40 százaléka más uniós tagállamból értékesítő globális technológiai cégekhez kerül, és nemzetgazdasági hatásvizsgálatot kért.”
Az MRSZ és 12 társszervezete közös közleménye szerint nem látják biztosítottnak, hogyan vonatkozna a különadó a hazai reklámköltés közel 40 százalékát adó, jellemzően nem magyar adóalany techóriásokra. A szervezetek részletes nemzetgazdasági hatásvizsgálat közzétételét kérték.
Az AI tévedhet! Az elemzést gép készíti: az ítéletet nem befolyásolja személyes meggyőződés, de az eredmény szubjektív is lehet.