 Eredeti megnyitása
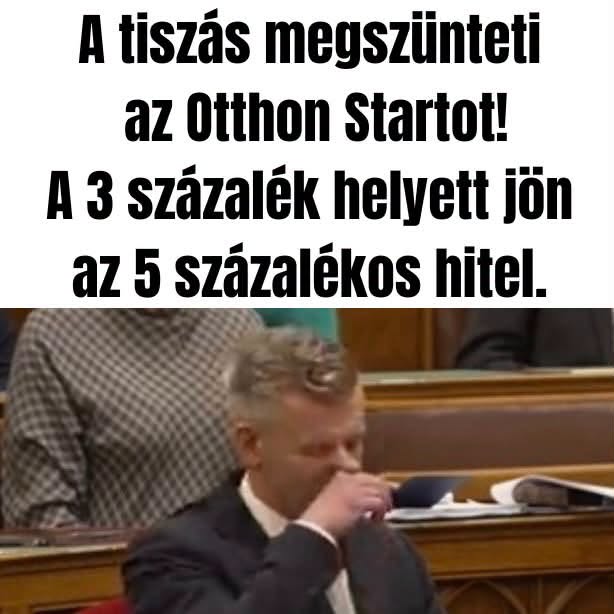
Érezték ezt a szavazók (tiszások is), emiatt a választás előtt még nagyon sokan felvették a kedvezményes hitelt és vettek magunknak saját ingatlant. Ennek is vége.
Politikusok és influenszerek posztjainak elemzése mesterséges intelligenciával.
Az AI tévedhet! Az elemzést gép készíti: az ítéletet nem befolyásolja személyes meggyőződés, de az eredmény szubjektív is lehet.
Eredeti megnyitásaÉrezték ezt a szavazók (tiszások is), emiatt a választás előtt még nagyon sokan felvették a kedvezményes hitelt és vettek magunknak saját ingatlant. Ennek is vége.
Valóban bejelentették, hogy 2027-től az Otthon Start helyébe a Wekerle Plusz lép: 18–41 éveseknek, használt lakásra 3 helyett fix 5 százalékkal, és már a házastárs tulajdonát is vizsgálva; a 30 milliós hitelre számolt nagyjából havi 33–35 ezres többletteher is helytálló. Hamis viszont a kép a fix 3 százalék eltűnéséről, mert az új lakásra megmarad, a megkötött szerződések pedig érvényesek maradnak. Nem igaz az sem, hogy „17 ezer lakás állt meg”: ezek engedély nélküli, csak tervezett lakások. A bérlakásprogram sem csak 30 milliárd forint, hanem ennek a többszöröse, a brüsszeli ajánlás pedig nem kötelező, és életkori korlátot nem ír elő.
Időrend: az Otthon Start 2025. szeptember 1-jén, az Orbán-kormány idején indult: legfeljebb 50 millió forintos, 25 éves, fix 3 százalékos hitel volt, új és használt lakásra egyaránt, felső korhatár nélkül. A 2026. április 12-i kormányváltás után a Tisza-kormány augusztus 14-én felfüggesztette az Otthon Starthoz kapcsolódó kiemelő rendeleteket. Október 19-én, a 2027-es költségvetés parlamenti ismertetésekor Magyar Péter miniszterelnök bejelentette, hogy az Otthon Startot a Wekerle Plusz váltja fel. Minden itt vizsgált állítás erre a bejelentésre és az előzményeire vonatkozik. A végrehajtó rendelet a bejelentés napján még nem jelent meg.
A Wekerle Plusz a Telex, az Index, a Portfolio és a Bankmonitor egyező beszámolója szerint a 18–41 éveseké. Új lakásra fix 3, használtra fix 5 százalékot ad, ötéves bentlakást ír elő, és az igénylő mellett a házastárs tulajdonát is vizsgálja. A megkötött szerződések változatlanok maradnak. A fix 3 százalék tehát nem szűnik meg, hanem az új lakásokra szűkül. Az MNB szerint viszont az Otthon Start-hitelek 90 százaléka használt lakásra ment, így a drágulás a felvevők nagy részét érinti. Egy 30 milliós, 25 éves hitelnél a havi törlesztő kb. 142 ezerről kb. 175 ezer forintra nő, ami a futamidő alatt mintegy 9,9 millió forint többlet. Az 5 százalék ugyanakkor még mindig olcsóbb a 6–7 százalékos piaci hiteleknél: 6,5 százalékkal számolva havi kb. 27 ezer forinttal. Az önerőhöz új, államilag támogatott lakástakarék jár.
A kiemelt beruházásoknál a Duna House becslése szerint 28 projekt kb. 17 ezer tervezett lakása kerülhet felülvizsgálat alá. Ezeknek még nincs építési engedélyük. Az öt engedélyes projekt kb. 2600 lakással folytatódhat, a kormány pedig azt közölte, hogy nem minden beruházás leállítása a cél. Közben a KSH szerint 2026 első félévében 29 százalékkal több lakásra adtak ki engedélyt, mint egy évvel korábban, a kisebb városokban 55, a községekben 50 százalékkal többre.
A bérlakásprogramnál a 2027-es 30 milliárd forint csak az első év uniós kerete. Ezt követi 550 millió euró uniós forrás, a kormány várakozása szerint legalább ugyanekkora banki és piaci finanszírozással. A gazdasági miniszter szeptemberi közlése mintegy 10 ezer megfizethető lakóegységgel számol, ez azonban célszám, nem szerződésben vállalt eredmény. A brüsszeli ajánlás a lakástámogatások jövedelem szerinti célzását kéri, életkori korlátot nem. Nem kötelező, és a kormány a változtatást saját adattal, a hitelek legfelső jövedelmi tizedbe jutó 59 százalékával indokolta. A választás előtti hitelfelvételi csúcsot a megkérdezett piaci szereplők nem a megszűnéstől való félelemmel magyarázták.
„A Tisza-kormány megszünteti a fix 3 százalékos kamatozású Otthon Start programot.”
Magyar Péter 2026. október 19-én bejelentette, hogy az Otthon Startot a Wekerle Plusz váltja fel. A 18–41 évesek új lakás vásárlására és építésére továbbra is fix 3 százalékot kapnak, használt lakásra 5 százalékot, ötéves bentlakással. A megkötött szerződések érvényben maradnak. Ez bejelentés: a végrehajtó rendelet és az átállás napja még nem ismert, a piac 2027. január 1-jével számol.
„Magyar Péter a választás előtt azt ígérte, hogy a Tisza-kormány megtartja az Otthon Start programot.”
A 24.hu 2025. szeptember 13-i, az ATV-re hivatkozó cikke szerint Magyar Péter, még ellenzékben, azt mondta: a Tisza-kormány megtartja az Otthon Start programot is, és bérlakásépítéssel egészíti ki. A Pénzcentrum 2026. május 12-i összefoglalója is ezt idézi.
„Az új program keretében használt lakás vásárlására 3 helyett 5 százalékos kamattal lehet támogatott hitelt felvenni.”
A Telex, az Index és a Portfolio október 19-i tudósítása szerint a Wekerle Plusz használt lakásra fix 5 százalékot ad. Az Otthon Startnál a kamat minden esetben legfeljebb 3 százalék volt. Új lakásra a 18–41 évesek továbbra is fix 3 százalékot kapnak. A végrehajtó jogszabály még nem jelent meg.
„A használt lakások kamatemelése éppen a nehezebb helyzetű fiatalok otthonteremtését lehetetleníti el.”
A teher valóban nő: a Portfolio szerint egy 35 milliós, 20 éves hitel törlesztője havi mintegy 37 ezer forinttal nő, a Bankmonitor szerint pedig a magasabb kamat miatt kisebb hitelösszeg érhető el. A vásárlás azonban nem válik lehetetlenné: az 5 százalék még mindig 1–2 százalékponttal olcsóbb a 6–7 százalékos piaci hiteleknél, az önerőhöz pedig államilag támogatott lakástakarék jár.
„A választás előtt nagyon sokan vettek fel kedvezményes Otthon Start hitelt és vásároltak lakást, mert a program megszűnésére számítottak.”
A tömeg igaz: az MNB szerint 2026 márciusáig 33,2 ezer szerződés született mintegy 1161 milliárd forint értékben. Az okot viszont semmi nem igazolja. A Pénzcentrum május 12-i körképe szerint a Bankmonitor a választás utáni két hétben mért nagyobb érdeklődést, mint előtte, az MBH Bank pedig nem érzékelt kivárást vagy elbizonytalanodást.
„Az új támogatott lakáshitelt csak 18 és 41 év közöttiek vehetik igénybe, így az idősebbek kiesnek belőle.”
Az október 19-i bejelentés szerint a Wekerle Plusz a 18–41 éveseknek jár, az Otthon Startnál felső korhatár nem volt. Az akkori kormány 2025. december 19-i közlése szerint az első száz nap igénylőinek 80 százaléka volt 40 év alatti.
„Az Otthon Startnál csak az igénylő saját korábbi lakástulajdona számított, a Wekerle Plusznál viszont a házastárs legalább 50 százalékos lakástulajdona is kizárja az igénylőt.”
A Telex szerint az Otthon Start legfeljebb 50 százalékos korábbi tulajdonrészt engedett, házaspárnál elég volt, ha az egyik fél megfelel. A bejelentés szerint a Wekerle Plusznál sem az igénylőnek, sem a házastársának nem lehet 50 százalékot elérő tulajdonrésze. Így például egy fele-fele arányban örökölt lakás tulajdonosa már kiesik.
„A kormány szűkíti a lakásvásárlási támogatásra jogosultak körét.”
A korhatár, a házastársi tulajdonvizsgálat és az ötéves bentlakás együtt szűkíti a kört; a Portfolio becslése szerint a mostani hitelfelvevők 35–50 százaléka kieshet. Közben új elemek is jönnek: államilag támogatott lakástakarék, valamint legfeljebb 15 millió forintos energetikai felújítási hitel és legfeljebb 7,5 millió forintos támogatás.
„A lakástámogatásra jogosultak körének szűkítése a brüsszeli ajánlásokban megfogalmazottak szerint történik.”
Az Európai Bizottság 2026-os ajánlástervezete bírálja a „nagyvonalú és nem célzott” lakástámogatásokat. Ugyanakkor azt kéri, hogy a támogatás az alacsony jövedelmű háztartásokat célozza, és bővüljön a lakáskínálat; életkori korlátot nem említ. Az ajánlás nem kötelező, hasonlót 2025-ben az Orbán-kormány is kapott. A miniszterelnök 2026. június 8-án azt mondta, hogy ezeket az ajánlásokat nem hajtják végre. A változtatást azzal indokolta, hogy a hitelek 59 százaléka a leggazdagabb tizedhez került.
„Egy 30 millió forintos, 25 éves támogatott hitel törlesztője 3 százalékon havi kb. 140 ezer, 5 százalékon kb. 175 ezer forint, vagyis havonta 35 ezer, 25 év alatt több mint 10 millió forint a többlet.”
Annuitással számolva 3 százalékon kb. 142,3 ezer, 5 százalékon kb. 175,4 ezer forint a havi részlet. A különbség kb. 33 ezer forint, 300 hónap alatt kb. 9,9 millió, tehát a „több mint 10 millió” enyhe kerekítés felfelé. A nagyságrend egyezik a Portfolio (35 millió, 20 év: +37 ezer) és a Bankmonitor (50 millió, 25 év: +55 ezer) számításával. A többlet csak az új, használt lakást vevő hitelfelvevőket érinti.
„Az Otthon Start igénylőinek kevesebb mint 20 százaléka volt 40 év feletti.”
Az akkori kormány 2025. december 19-i közlése szerint az első száz nap igénylőinek 80 százaléka volt 40 év alatti, vagyis nagyjából 20 százalékuk 40 éves vagy idősebb. Ez közel áll a „kevesebb mint 20 százalékhoz”, de nem alatta. A 40 évesek a 41 éves korhatár miatt a Wekerle Plusznál is jogosultak maradnak.
„Az Otthon Starttal vásárolt lakások 10–15 százaléka új, mintegy 85 százaléka használt lakás.”
Az MNB 2026. májusi lakáspiaci jelentése szerint az Otthon Start-hitelek 90 százalékát használt, 10 százalékát új lakásra vették fel, és az akkori kormány 2025. decemberi közlése is 90–10 százalékos arányt adott. A használt lakások aránya tehát valamivel magasabb a mondottnál.
„Az 5 százalékos fix kamat a piaci, 5,5–6 százalékos lakáshitelekhez képest csak havi 10–12 ezer forint kedvezményt jelent.”
A Bankmonitor és a Portfolio október 19–20-i adatai szerint a piaci lakáshitelek 6–7 százalékos költséggel érhetők el, a miniszterelnök október 20-án 7 százalékról beszélt. Egy 30 milliós, 25 éves hitelen 6,5 százalékos piaci kamattal számolva az 5 százalék havi kb. 27 ezer forint kedvezményt ad. A 10–12 ezres összeg csak az alacsonyabb, 5,5–6 százalékos piaci kamatfeltevéssel jön ki.
„Az Otthon Start hatására 2026 első félévében 30–50 százalékkal nőtt a családi házas építkezésekre kiadott engedélyek száma, különösen vidéken.”
A KSH 2026. július 31-i gyorstájékoztatója szerint az első félévben az engedélyezett lakások száma országosan 29, a megyei jogú városokban 36, a többi városban 55, a községekben 50 százalékkal nőtt, a tervezett lakóépületeké 28 százalékkal. Külön családiház-bontást a közlés nem ad, és az okot sem nevezi meg. Az engedélyek száma már 2025-ben is 37 százalékkal nőtt.
„A Tisza-kormány leállította a gyorsított engedélyezésű Otthon Start-lakásberuházásokat, és május óta 17 ezer lakás áll.”
A kormány 2026. augusztus 14-én jelentette be, hogy a 33 Otthon Start-kiemelő rendeletet december 31-ig felfüggeszti és a projekteket átvilágítja. A Duna House becslése szerint ez 28 projekt nagyságrendileg 17 ezer tervezett, még engedély nélküli lakását érinti. Az öt engedélyes projekt (kb. 2600 lakás) folytatódhat. Nem épülő lakások álltak le tehát, és májusi kezdetre sincs forrás.
„A bérlakásprogram 30 milliárd forintjából csak mintegy ezer, kiegészítő eszközökkel is legfeljebb néhány ezer bérlakás épülhet.”
A 30 milliárd forint csak a 2027-es első év uniós kerete. A bejelentés szerint a következő három évben további 550 millió euró jön, legalább ekkora banki és piaci társfinanszírozással. Kapitány István szeptember 2-i közlése szerint a mintegy 200 milliárdos MFB-lakhatási keret 400–500 milliárd forint finanszírozást és mintegy 10 ezer lakóegységet hozhat. A 30 milliárd osztva 30 millióval valóban ezer, de ez a program töredéke.
Az AI tévedhet! Az elemzést gép készíti: az ítéletet nem befolyásolja személyes meggyőződés, de az eredmény szubjektív is lehet.