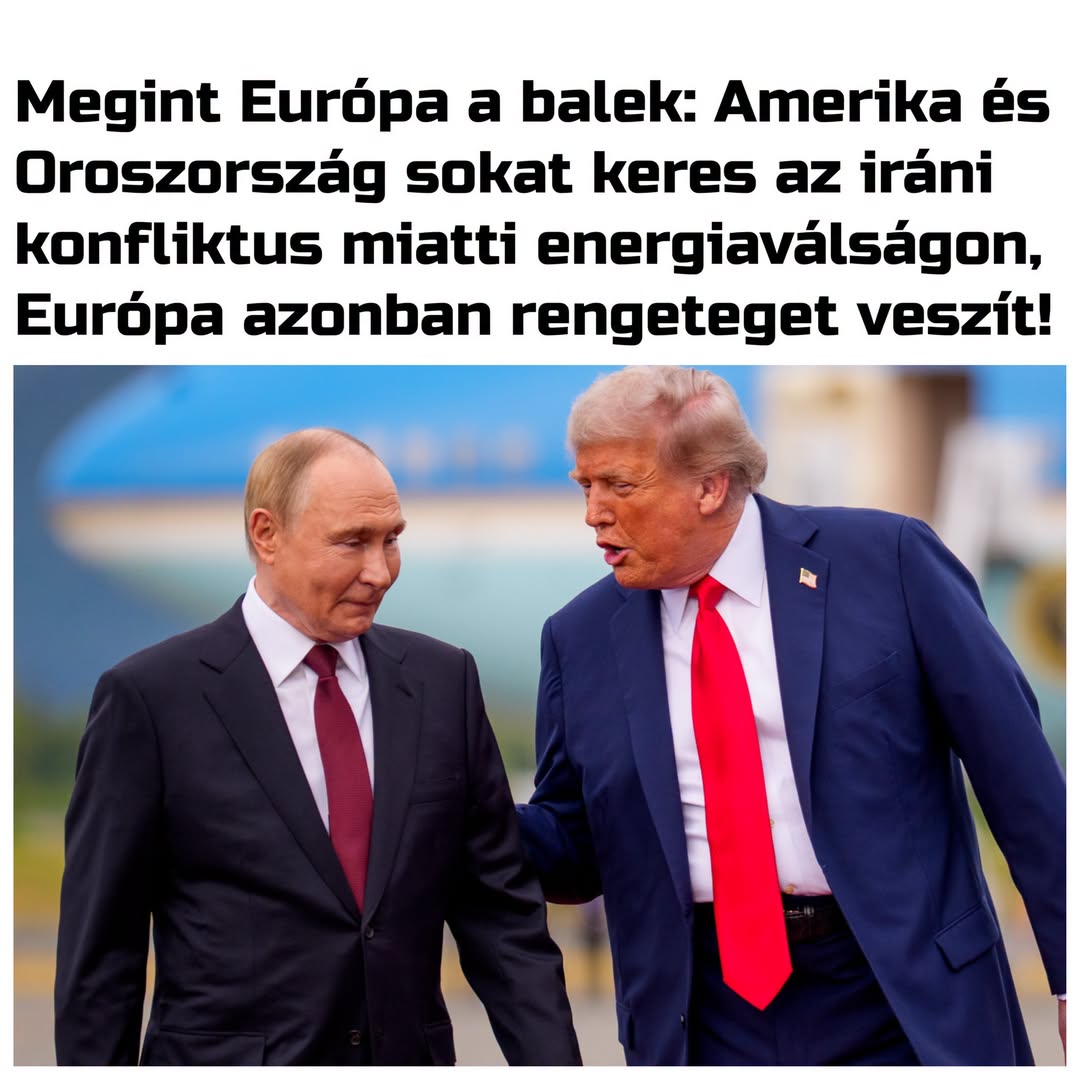
A poszt számai visszakereshetők, és egy valós, friss elsődleges forrásból jönnek. A finn Centre for Research on Energy and Clean Air (CREA) 2026. augusztus 26-i elemzése és sajtóközleménye szerint a 2026. február 28-i iráni háborús csapások utáni hat hónapban a tengeren szállított kőolaj, olajtermékek és LNG importőrei bruttó 330 milliárd dollárral fizettek többet annál, mint amit a február 16–27. közötti határidős árgörbe alapján fizettek volna; ebből a kőolaj 164,1, a dízel és gázolaj 73,8, a benzin 35,7, az LNG 38,0, a repülőgép-üzemanyag 20,0 milliárd dollár. Az EU bruttó többletköltsége 77,8 milliárd dollár, Észak-Amerika nettó pozíciója +47,0, Oroszországé +35,9 milliárd dollár. Az MNB augusztus 28-i, a poszt előtti utolsó munkanapi hivatalos árfolyamán (313,05 forint/dollár) 330 milliárd dollár 103 306, 78 milliárd dollár 24 418 milliárd forint, tehát a poszt forintos átváltása helyes. A KSH táblája szerint a 2025-ös magyar GDP folyó áron 87 046 milliárd forint volt, vagyis a globális összeg valóban meghaladja Magyarország éves gazdasági teljesítményét.
Két ponton azonban a poszt szűkebb alapra épít, mint amit a szám sugall. Egyrészt a 330 milliárd nem lezárt vámstatisztika, hanem becslés: kizárja a vezetékes gázt, a szenet, a fűtőolajat, a naftát, a fuvardíjat és a háborús biztosítási felárat, a márciustól júliusig terjedő mennyiségek hajókövetési adatból, augusztus mennyiségei és részben árai pedig modellből származnak. Ezt maga a CREA konzervatív becslésnek nevezi, tehát a poszt inkább alul-, mint felülbecsül – de a „a világ energiaimportjának költsége” megfogalmazás szélesebb kört ígér, mint amit a szám takar. Másrészt a poszt az EU-nál a bruttó, a nyerteseknél a nettó számot használja: a CREA táblája szerint az uniós tagállamok 23,8 milliárd dollár többlet exportbevételt is elértek, így az EU nettó terhe 54,0 milliárd dollár. A „legnagyobb vesztes Európa” állítás továbbá csak absolút értékben áll: ugyanez az elemzés azt mutatja, hogy a jellemző alacsony vagy közepes jövedelmű importőr a GDP-je 1,0 százalékát fizette rá, a jellemző magas jövedelmű 0,45 százalékát, Németország pedig mindössze 0,09 százalékát.
A poszt súlyát viszont nem a számok, hanem az ok viszik: „Ennek oka az EU egyre súlyosabb kiszolgáltatottsága. Az orosz energiahordozók visszaszorítása után ugyanis Európa egyre inkább az amerikai kőolajra és cseppfolyósított földgázra támaszkodik. Emiatt szinte minden nemzetközi konfliktus azonnal megjelenik az európai energiaárakban.” Ugyanaz a CREA-elemzés, amelyből a számok jönnek, ezt nem támogatja, sőt szembemegy vele. Kifejezetten rögzíti, hogy az EU-t érte a legnagyobb bruttó teher „annak ellenére, hogy kevésbé támaszkodik öbölbeli fosszilis importra, mint például Délkelet-Ázsia”. Az egyetlen olyan referenciaár, amelyet a Hormuzi-szoros nem érint, épp az amerikai: a Henry Hub jegyzés a háború előtti várakozások alatt maradt, augusztus végén 22 százalékkal alatta, miközben az európai gáz 60, az ázsiai LNG 75 százalékkal fölötte. Az amerikai Energiaügyi Információs Hivatal 2026. április 28-i elemzése ugyanezt írja le: a szoros február 28-i lezárása a globális LNG-kínálat több mint 20 százalékát, elsősorban a katari Rasz Lafánt érintette, az amerikai kivitel viszont a terminálok 94 százalékos kihasználtsága miatt csak a kieső mennyiség kis részét tudta pótolni. Vagyis az európai árakat nem az amerikai beszállító drágasága, hanem a katari kínálat kiesése és a globális LNG-piacon folyó verseny hajtotta, a legnagyobb tétel pedig, a 164 milliárd dolláros kőolaj-felár, világpiaci Brent-alapú, tehát a beszállító személyétől független. Ide tartozik, hogy a magyar szakmai sajtó augusztusi anyagai szerint az orosz gáz árazása is a holland TTF-hez kötött, az uráli olaj Brenthez mért diszkontja pedig az iráni háború hatására lényegében eltűnt – az orosz beszerzés tehát ettől a sokktól sem védte volna meg Európát.
A poszt első mondata – hogy a magas világpiaci árak végül Oroszország bevételeit növelik – önmagában áll: a CREA szerint az orosz exportbevételek a januári történelmi mélypont után emelkedtek, és az elemzés ezt „pénzügyi mentőövnek” nevezi. Amit a poszt nem említ: ugyanez a bekezdés az amerikai szankciós mentességeket jelöli meg olyan tényezőként, amely másodlagos szankciók fenyegetése nélkül tette lehetővé az orosz üzemanyagok vásárlását. Az uniós beszerzési szerkezet átalakulása ténykérdés – az Eurostat 2026 első negyedévére az Egyesült Államokat nevezi az EU legnagyobb kőolaj- (17,8 százalék) és LNG-partnerének (57,4 százalék, szemben a 2021 első negyedévi 24 százalékkal) –, ezt a poszt helyesen írja le; az orosz gáz kivezetéséről szóló uniós rendelet pedig 2026. február 2-án, még a magyar kormányváltás előtt jelent meg.
A poszthoz csatolt kép Trumpot és Putyint mutatja egy repülőtéren, az Air Force One előtt. A Fehér Ház hivatalos galériája szerint ez a jelenet 2025. augusztus 15-én, az alaszkai Joint Base Elmendorf–Richardsonon készült, vagyis több mint egy évvel a poszt előtt, és nem a 2026-os iráni konfliktushoz vagy a Hormuzi-szoroshoz kötődik; a grafika sem fotóforrást, sem készítési dátumot nem tüntet fel. A magyarországi hatásról szóló zárómondat feltételes módban áll („jelenhet meg”), és ennyiben megalapozott: a CREA sajtóanyaga a dízelt kifejezetten a fuvarozás, a mezőgazdaság és az ipar költségtényezőjeként írja le, egyúttal jelzi, hogy a nagykereskedelmi sokk fogyasztói árba jutása országonként az adóktól, támogatásoktól és árrésektől függ. A CREA elemzésének azt a részét, hogy a 2020 óta épült tisztaenergia-kapacitások öt hónap alatt mintegy 36 milliárd dollár elmaradt fosszilis importot jelentettek, a poszt nem hozza – ezt kiegészítésként jegyzem meg, mert az üzenetet önmagában nem forgatja ki.
Az üzenet egésze ugyanazon a napokon több magyar oldalon is megjelent: a Világgazdaság augusztus 30-i, a Pénzcentrum és a Trade Magazin augusztus 31-i cikke ugyanezekre a CREA-adatokra épül. A Világgazdaság megfogalmazása annyiban óvatosabb, hogy az uniós számot bruttóként jelöli, közli az 54 milliárdos nettó értéket is, és azt írja: az amerikai és norvég importra való átállás „nem védte meg” az EU-t a Közel-Keletről induló áremelkedéstől – a poszt ebből az EU kiszolgáltatottságát megjelölő okmagyarázatot formál.
 Eredeti megnyitása