 Eredeti megnyitása
A magyar gazdaság újra növekedési pályán van. A frissen közzétett KSH-adatok pedig azt mutatják, hogy a…
2684443 hozzászólás · 341 megosztás
Politikusok és influenszerek posztjainak elemzése mesterséges intelligenciával.
Az AI tévedhet! Az elemzést gép készíti: az ítéletet nem befolyásolja személyes meggyőződés, de az eredmény szubjektív is lehet.
Eredeti megnyitásaA magyar gazdaság újra növekedési pályán van. A frissen közzétett KSH-adatok pedig azt mutatják, hogy a…
A poszt KSH-számai (1,7 százalékos GDP-növekedés, 3,7 százalékos ipar, 1,9 százalékos szolgáltatások, 4,5 százalékos családi fogyasztás) helyesek, a kiemelt „2010 óta a legjobb teljesítmény” állítás azonban a saját grafikonon megnevezett mutatón nem áll meg, a „vártnál erősebb fordulat” és a családok jövőbe vetett bizalma pedig a legfrissebb adatokkal nem támasztható alá.
A bizalmi mutató kezelése a szerző két saját közlésében eltérő. 2026. augusztus 18-i bejegyzésében a GKI-adatokat nevezte a fordulat legfontosabb bizonyítékának: „ami talán mindennél fontosabb: visszatér a bizalom”, és számszerűen hivatkozott arra, hogy a GKI lakossági bizalmi indexe egy év alatt 32, az üzleti bizalmi index 4,4 ponttal javult. Miután a GKI augusztus 27-én közölte, hogy nyolc hónap javulás után a fogyasztói bizalmi index csaknem 4 ponttal csökkent, az ország 12 havi gazdasági kilátásának megítélése 9, a háztartások pénzügyi várakozása 4 ponttal romlott, a szeptember 3-i poszt ugyanezt a bizalmat állítja – „a magyar családok is bíznak a jövőben” –, a friss, ellentétes irányú mérést azonban nem említi.
A poszt tényszámainak nagy része pontos. A KSH szeptember 1-jei második becslése szerint 2026 II. negyedévében a GDP volumene nyers és kiigazított adaton egyaránt 1,7 százalékkal, az előző negyedévhez képest 0,5 százalékkal haladta meg a korábbit; ugyanez a közlés tartalmazza az ipar 3,7, a szolgáltatások 1,9 és a háztartások fogyasztási kiadásának 4,5 százalékos éves növekedését, valamint azt, hogy a mezőgazdaság hozzáadott értéke a súlyos aszály miatt 12,4 százalékkal esett, és 0,3 százalékponttal fékezte a GDP-t. Az is igaz, hogy a gazdaság újra növekszik: a KSH hosszú idősora szerint 2025 II. negyedéve óta öt egymást követő negyedévben emelkedett a teljesítmény az előző negyedévhez képest.
Az agrárium nélkül számolt 2,1 százalékot a KSH külön soron nem közli, a poszt pedig a levezetést nem ismerteti. A közölt adatokból a szám nagyságrendileg rekonstruálható: ha a mezőgazdaság 0,3 százalékponttal fékezte az 1,7 százalékos növekedést, és a szektor súlya néhány százalék, akkor a fennmaradó gazdaság éves bővülése 2 százalék körül, azaz a jelzett 2,1 százalék közelében adódik. A szám tehát önmagában védhető, de nem hivatalos statisztika, hanem saját számítás.
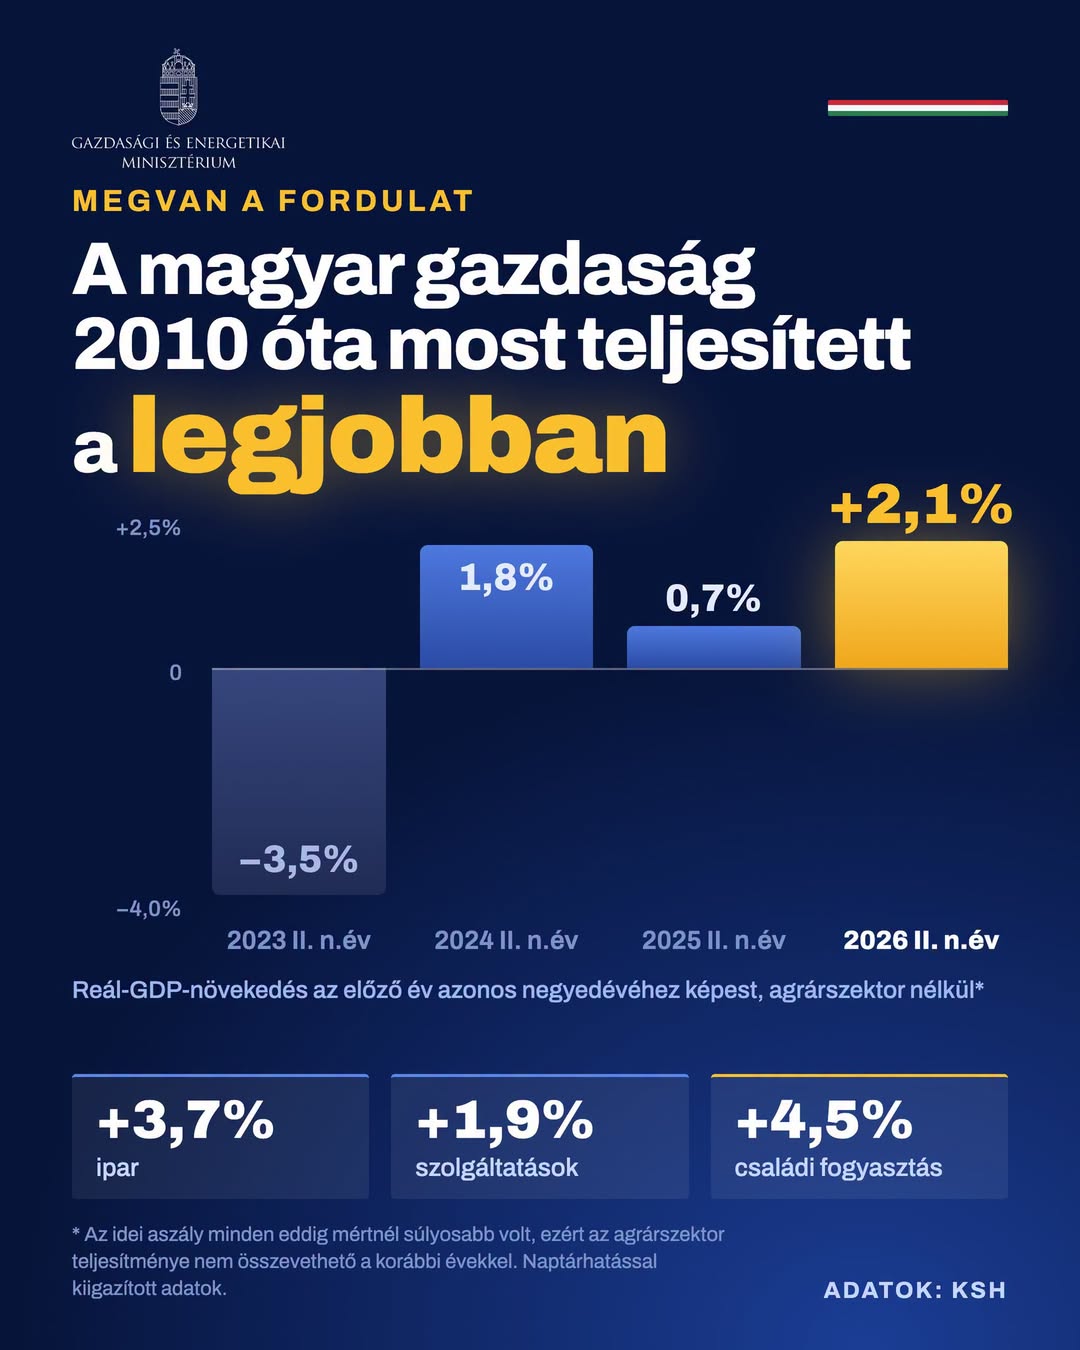
A poszt legsúlyosabb állítása – és egyben a minisztériumi grafika főcíme – nem állja meg a helyét. A kép lábjegyzete pontosan megnevezi a mutatót: „reál-GDP-növekedés az előző év azonos negyedévéhez képest, agrárszektor nélkül”, a diagram pedig mindössze négy negyedévet, 2023, 2024, 2025 és 2026 második negyedévét mutatja. A KSH teljes negyedéves idősorán viszont a második negyedévek éves növekedése 2014-ben 4,8, 2017-ben 3,5, 2018-ban 5,6, 2019-ben 5,0, 2021-ben 17,9, 2022-ben 6,3 százalék volt – vagyis a teljes gazdaságra mérve is többszöröse a mostani ütemnek. Mivel a mezőgazdaság súlya a GDP-ben csak néhány százalék, a szektor kihagyása ezeket a különbségeket nem tudja eltüntetni; a Világgazdaság ugyanezen KSH-idősorból számolva 4,1 és 7,4 százalék közötti agrárium nélküli éves ütemeket kapott azokra a negyedévekre. Egyetlen olyan mutató létezik, amelyre a „2010 óta a legjobb” kijelentés igaz lehet: a Portfolio szeptember 1-jei elemzése szerint az agrárium nélküli reál-GDP szintje most haladta meg először a 2022-es csúcsot. Ez azonban másik állítás – a szintről, nem a növekedési ütemről szól –, és a poszt grafikonja épp az ütemet nevezi meg mutatóként.
A „fordulat erősebb, mint azt korábban vártuk” fordulat viszonyítási alapja nincs megnevezve, a nyilvános mércék pedig ellentmondanak egymásnak. A KSH saját kísérleti statisztikája szerint az elemzői becslések 1,6–2,4 százalék között szóródtak, a konszenzus 0,1 százalékponttal tért el a tényadattól, a Portfolio negyedéves konszenzusa 0,7 százalék volt a tényleges 0,5 helyett – ezekhez mérve az adat inkább kissé elmaradt a várttól. Az MNB júniusi inflációs jelentése ezzel szemben a II. negyedévre 1,4 százalék körüli éves növekedést jelzett, ehhez képest az 1,7 százalék valóban erősebb. A kormány saját, 2,0 százalékos éves várakozásához mérve pedig a Költségvetési Tanács augusztus 24-i véleménye kifejezetten azt írja, hogy az 1,7 százalékos első félév után a prognózis teljesüléséhez a második félévben gyorsulás kell.
Az aszályra vonatkozó indoklás túlzó. A HungaroMet július 21-i közlése szerint „az idei aszály az egyik legsúlyosabb a rendszeres mérések kezdete óta”, a szeptember 3-i állapotközlés pedig az ország több mint 91 százalékán nagyfokú vagy súlyos mezőgazdasági aszályt, 174 millimétert meghaladó országos csapadékhiányt és „évtizedek óta” nem tapasztalt alacsony talajnedvességet említ. Az aszály tehát kiugróan súlyos, de a poszt abszolút felsőfoka – „az eddig mért összes aszálynál súlyosabb” – erősebb annál, amit a szolgálat kimond.
A jövőbe vetett bizalomra vonatkozó zárómondatot a poszt előtti legfrissebb felmérés nem támasztja alá. A GKI augusztus 27-i, tehát a poszt előtt egy héttel megjelent közlése szerint nyolc hónap javulás után a fogyasztói bizalmi index csaknem 4 ponttal csökkent, és mind a négy részindex romlott: az ország következő 12 havi gazdasági helyzetének megítélése egy hónap alatt 9, a háztartások következő 12 hónapra vonatkozó pénzügyi várakozása 4 ponttal esett. A fogyasztás 4,5 százalékos bővülése II. negyedévi tényadat, a bizalom pedig augusztusban lefordult – a kettő összekapcsolása így a legfrissebb mérésnek mond ellent.
Végül az érdem kérdése. A hivatkozott negyedév április 1-jétől június 30-ig tartott, benne a április 12-i választással, vagyis egy jelentős része még a kormányváltás előtti időszakra esett; a teljes egészében a korábbi kormány idejére eső 2026. I. negyedévben a KSH ugyancsak 1,7 százalékos éves növekedést mért, a negyedéves növekedési sor pedig 2025 közepén indult. Az ipari fordulatot az elemzők – az mfor összeállításában Regős Gábor is – az új gyártói kapacitások beindulásával és a külső kereslet javulásával magyarázzák, ezek pedig évekkel korábbi döntések. Számszerű bontást arról, hogy a negyedévi teljesítményből mennyi köthető az egyik és mennyi a másik kormány döntéseihez, nem találtam. A poszt emellett a KSH ugyanazon közléséből nem említi, hogy a bruttó állóeszköz-felhalmozás éves alapon 6,3 százalékkal csökkent – a beruházási visszaesés a növekedési kép legfontosabb ellenpontja, amit az elemzők egységesen kiemeltek. A poszt igaz mondata, hogy „egyetlen jó negyedévtől természetesen nem dőlhetünk hátra”; ezt az önkorlátozást viszont a „2010 óta a legjobb” felsőfok és a „fordulat” érdem-tulajdonítása írja felül.
„2026 második negyedévében 1,7 százalékkal nőtt a magyar gazdaság teljesítménye az előző év azonos időszakához képest.”
A KSH szeptember 1-jei második becslése szerint a GDP volumene nyers és kiigazított adaton egyaránt 1,7 százalékkal haladta meg az egy évvel korábbit, az előző negyedévhez képest 0,5 százalékkal nőtt.
„Az ipar teljesítménye 3,7 százalékkal, a szolgáltatásoké 1,9 százalékkal nőtt 2025 második negyedévéhez képest.”
A KSH termelési oldali táblája pontosan 103,7-es ipari és 101,9-es szolgáltatási volumenindexet közöl a 2025. II. negyedévhez mérve.
„A családok fogyasztási kiadásai 4,5 százalékkal emelkedtek.”
A KSH közlése szerint a háztartások fogyasztási kiadása 4,5, tényleges fogyasztása 4,1 százalékkal haladta meg az előző év azonos időszakit.
„Az agrárszektor nélkül számolva 2,1 százalékos volt a növekedés.”
A KSH ilyen mutatót nem közöl, a poszt a levezetést nem adja meg; a közölt adatokból (a mezőgazdaság 0,3 százalékponttal fékezte az 1,7 százalékos növekedést, súlya néhány százalék) a 2,1 százalék körüli érték rekonstruálható, de saját számítás, nem hivatalos adat.
„Az agrárszektor nélkül számolt reál-GDP alapján a magyar gazdaság most teljesített a legjobban 2010 óta.”
A grafika lábjegyzete a mutatót éves reál-GDP-növekedésként definiálja, ezen viszont a KSH idősora szerint a második negyedévek növekedése 2014-ben 4,8, 2018-ban 5,6, 2019-ben 5,0, 2021-ben 17,9, 2022-ben 6,3 százalék volt; a mezőgazdaság néhány százalékos súlya ezt nem fordítja meg. A Portfolio szerint a szint haladta meg most először a 2022-es csúcsot – az más állítás.
„A fordulat erősebb, mint azt korábban vártuk.”
A KSH kísérleti statisztikája szerint az elemzői konszenzus 0,1 százalékponttal a tényadat fölött volt, a negyedéves konszenzus 0,7 százalék a tényleges 0,5 helyett; csak az MNB júniusi, 1,4 százalékos II. negyedévi előrejelzéséhez mérve nevezhető erősebbnek, a kormány 2,0 százalékos éves célja pedig a Költségvetési Tanács szerint gyorsulást igényel.
„Az idei aszály az eddig mért összes aszálynál súlyosabb volt.”
A HungaroMet július 21-i közlése „az egyik legsúlyosabb a rendszeres mérések kezdete óta” megfogalmazást használ; a szeptember 3-i állapotközlés 91 százalék feletti érintettséget, 174 millimétert meghaladó csapadékhiányt és évtizedek óta nem látott talajnedvességet említ, abszolút felsőfokot nem.
„A magyar családok bíznak a jövőben.”
A GKI augusztus 27-i felmérése szerint nyolc hónap javulás után a fogyasztói bizalmi index csaknem 4 ponttal csökkent, az ország 12 havi gazdasági kilátásának megítélése 9, a háztartások pénzügyi várakozása 4 ponttal romlott.
„A TISZA-kormány ígérete, hogy fordulat lesz, már nem csak ígéret: a teljesítmény a számokban is látszik.”
A hivatkozott negyedév április 1-jétől június 30-ig tartott, jelentős része a kormányváltás előtti időszakra esett; a teljesen a korábbi kormány idejére eső I. negyedévben is 1,7 százalék volt a növekedés, a negyedéves növekedési sor 2025 közepén indult, és a két kormány hozzájárulását szétválasztó számszerű bontás nincs.
„A magyar gazdaság újra növekedési pályán van.”
A KSH idősora szerint 2025 II. negyedéve óta öt egymást követő negyedévben nőtt a GDP, de ugyanezen közlés szerint a bruttó állóeszköz-felhalmozás éves alapon 6,3 százalékkal esett, amit a poszt nem említ.
Az AI tévedhet! Az elemzést gép készíti: az ítéletet nem befolyásolja személyes meggyőződés, de az eredmény szubjektív is lehet.