 Eredeti megnyitása
Szakad be a Forint! Elfogyott a piac türelme. Nem érkeznek az uniós források, nincs beruházás, sorra jelentenek csődöt üzemek, emelkedik az államadósság és erre…
479240 hozzászólás · 38 megosztás
Politikusok és influenszerek posztjainak elemzése mesterséges intelligenciával.
Az AI tévedhet! Az elemzést gép készíti: az ítéletet nem befolyásolja személyes meggyőződés, de az eredmény szubjektív is lehet.
Eredeti megnyitásaSzakad be a Forint! Elfogyott a piac türelme. Nem érkeznek az uniós források, nincs beruházás, sorra jelentenek csődöt üzemek, emelkedik az államadósság és erre…
A forint tényleg többhavi mélypontra gyengült szeptember 2-án, de a poszt által felsorolt okok helyett a piaci elemzők egységesen az olajár-megugrást, az amerikai hozamokat és a dollárerősödést nevezték meg, az államadósság legfrissebb tényadata pedig épp csökkent.
A poszt szerzője dokumentáltan a Fidesz üzeneteit vivő Megafon-hálózat egyik legnagyobb elérésű véleményvezére, közvetlen korábbi árfolyam-nyilatkozatát azonban nem találtam, ezért az alábbi ellentét nem tőle, hanem az akkori kormánypárti oldal vezetőitől dokumentálható. Amikor 2024 őszén az euró tartósan 400 forint fölé gyengült, Gulyás Gergely, a Miniszterelnökséget vezető miniszter arra a kérdésre, tervez-e a kormány bármit, azt válaszolta: „A kormánynak semmi dolga az euróárfolyammal”, és azt is közölte, hogy a kormánynak nincs árfolyamcélja. Orbán Viktor akkori miniszterelnök 2024. december 19-én azt mondta, hogy a forint mozgása nem a gazdaság teljesítőképességét fejezi ki, hanem a forintspekulációval szerezhető pénz mennyiségét. Ugyanaz a jelenség — a forint gyengülése — 2024-ben tehát a kormány felelősségén kívüli, spekulációs ügyként, most viszont a gazdaságpolitika piaci ítéleteként jelenik meg.
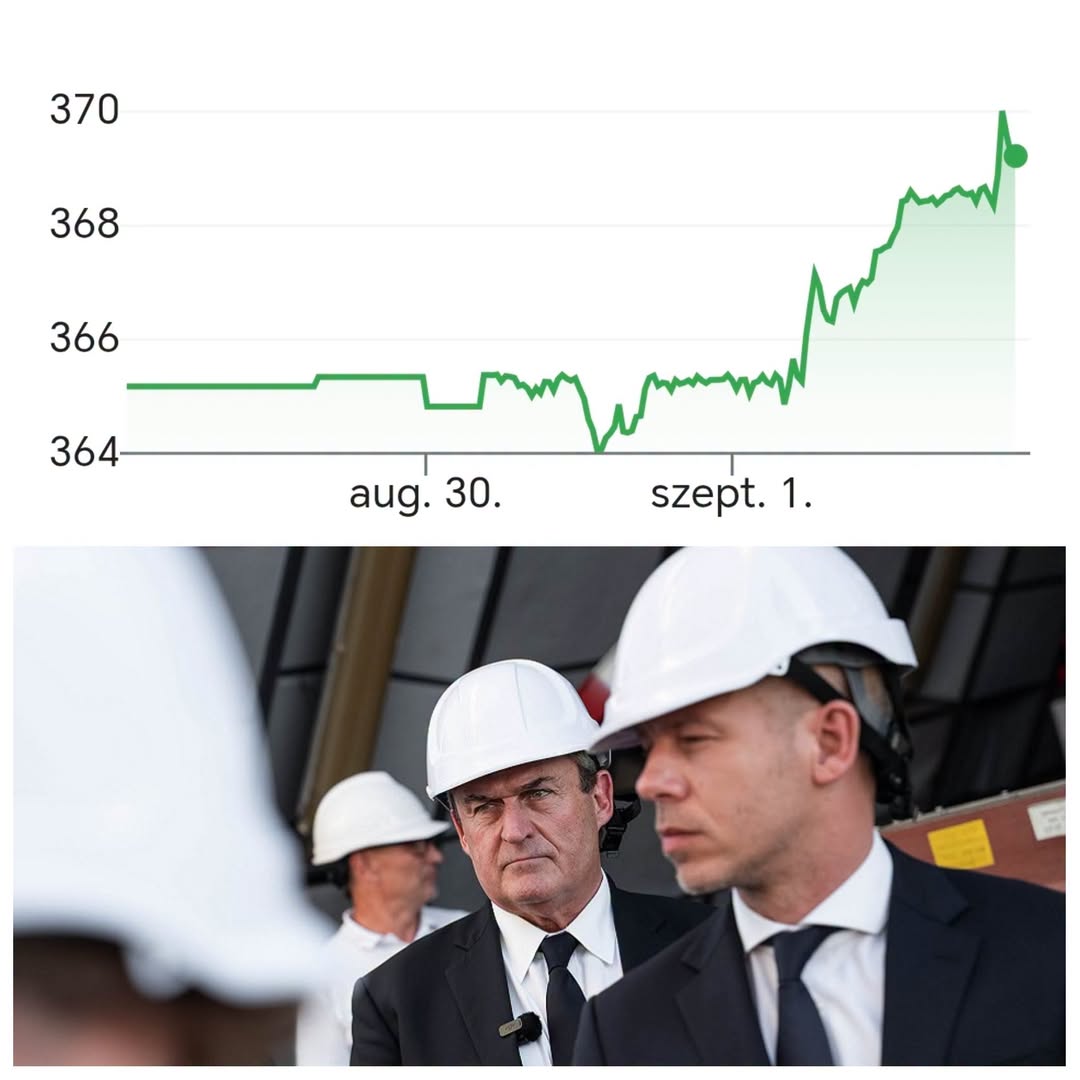
A poszt magja egy oksági állítás: a forint azért gyengült, mert nem érkeznek az uniós források, nincs beruházás, sorra csődölnek az üzemek és emelkedik az államadósság. Az árfolyammozgás ténye igaz. Az MNB hivatalos középárfolyama augusztus 31-én 364,18, szeptember 1-jén 366,66, szeptember 2-án 369,61 forint volt euróért; a Portfolio percről percre tudósítása szerint reggel 8:58-kor néhány perc alatt 371,3-ig gyengült a forint, majd 369–370 közé korrigált. Ez valóban a Tisza-kormány hivatalba lépése óta nem látott szint. A képen látható, 364 és 370 közötti sávban futó grafikon összeegyeztethető ezzel a mozgással, de a diagramon nincs devizapár, mértékegység és forrásmegjelölés, az alsó fotó szereplői és helyszíne pedig nem azonosítható — a képi rész önmagában semmit nem bizonyít.
Az okokra viszont a poszt megjelenésével egy időben megjelent piaci elemzések mást mondanak. Az Erste szeptember 2-i reggeli anyaga a közel-keleti konfliktus újbóli eszkalációját, a közel 5 százalékkal emelkedő Brentet, a 4,79 százalék közelébe kerülő tízéves amerikai hozamot és a dollárerősödést nevezi meg, és kimondja, hogy ez általánosan kedvezőtlen a feltörekvő devizáknak. Az Economx a gáz- és olajárak emelkedését, Magyarország nettó energiaimportőr helyzetét és az általános kockázatkerülést emeli ki. A Portfolio 8:58-as bejegyzése kifejezetten azt írta, hogy „egyelőre nem látni, hogy mi lehetett a kiváltó tényező”, a napi összefoglalója pedig az erősödő dollárt, az emelkedő amerikai hozamokat és a dráguló olajat sorolja. A Világgazdaság szeptember 1-jei írása a régiós devizáktól való eltérés hazai magyarázatát a forint- és eurókamatok közötti rés várható szűkülésében kereste. Hazai tényező tehát szóba jön — a Mandiner például a költségvetési módosítást és az adósságtervet is felveti —, de a poszt által megnevezett négy ok egyikét sem azonosította a szakmai közlések egyike sem az árfolyammozgás mozgatójaként. Sőt: az Erste szeptember 1-jei elemzése éppen a magyar RRF-mérföldkövek teljesítéséről szóló bejelentést sorolta a forintot támogató tényezők közé.
Az „elfogyott a piac türelme” fordulathoz nincs mérőszám, ez politikai értelmezés. Az viszont ellenőrizhető viszonyítási pont, hogy a mostani szint történeti összevetésben nem kirívóan gyenge: az MNB idősora szerint egy évvel korábban, 2025. szeptember 2-án 396,48 forint volt az euró, 2025 első hónapjaiban tartósan 400 fölött járt, 2025. december 31-én 385,40 volt, a választás előtti utolsó jegyzés (április 10.) pedig 376,81. A mostani 369,61 tehát a júniusi 349,61-es mélyponthoz mérve közel 6 százalékos gyengülés, a tavalyi szintekhez mérve viszont még mindig erősebb forint. Ezt a bázist a poszt nem említi, és ez nélkülözhetetlen a „szakad be” szó értelmezéséhez.
Az egyes felsorolt tények külön-külön is pontosításra szorulnak. Az uniós forrásoknál igaz, hogy a pénz nem érkezett meg: Vitézy Dávid tárcája szeptember 1-jén maga is közölte, hogy „most következik a pénzügyi elszámolás és a kifizetés”. Az Európai Bizottság augusztus 31-i közleménye szerint viszont ezen a napon járt le a végrehajtási határidő, a végső kifizetési kérelmeket szeptember 30-ig kell benyújtani, a Bizottság pedig december 31-ig teljesíti a kifizetéseket — vagyis szeptember elején az utalás elmaradása az eljárási menetrend része, nem annak kudarca. A KSH augusztus 26-i adatközlése szerint a beruházások volumene a második negyedévben 9,1 százalékkal csökkent éves alapon; ez visszaesés, nem „nincs beruházás”, és ugyanez a KSH-idősor 2023 (–13,6 százalék), 2024 (–9,5) és 2025 (–7,4) második negyedévében is csökkenést mutat, tehát a folyamat évek óta tart és a vizsgált negyedév április 1–11. közötti része még az előző kormány időszaka. A gyárbezárásoknál valós esetek sorolhatók (Electrolux Jászberény, Nestlé Diósgyőr, Accell tószegi üzeme, a bonyhádi EMA-LION, a Bayer Construct csődeljárási kérelme), de a vállalati közlések eltérő piaci, keresleti és csoportszintű okokat nevesítenek, az OPTEN augusztus 25-i közlése pedig azt írja, hogy az első hét hónap 26,6 ezer új cégbírósági eljárása 1,8 százalékkal kevesebb az egy évvel korábbinál, és „az éves összevetés egyelőre nem jelez általános kockázati hullámot”.
A legpontatlanabb elem az államadósság. A legfrissebb tényadat az MNB augusztus 18-i előzetes pénzügyi számlája: 2026 második negyedévének végén a GDP-arányos államadósság 75,1 százalék (67 815 milliárd forint) volt, ami 2,6 százalékponttal alacsonyabb az első negyedévinél. A 77,5 százalék az augusztus 31-én benyújtott T/566. költségvetés-módosító javaslat 2026. év végi terve a 2025 végi 74,6 százalék után, tehát előrejelzés, nem lezárt tény. Az „emelkedik az államadósság” így legfeljebb a tervezett éves pályára igaz, a legutóbb mért negyedéves adatra épp az ellenkezője.
„Szakad be a forint: a magyar deviza jelentősen gyengült 2026. szeptember 2-án.”
Az MNB hivatalos árfolyama szeptember 2-án 369,61 forint volt euróért (aug. 31.: 364,18), a Portfolio szerint reggel 371,3-ig gyengült — a kormányváltás óta nem látott szint. Egy évvel korábban ugyanakkor 396,48 forint volt az euró, tehát a szint történetileg nem kirívóan gyenge.
„A forintgyengülés a fel nem érkező uniós forrásokra, a beruházások hiányára, a gyárcsődökre és az emelkedő államadósságra adott piaci reakció.”
Az Erste, az Economx és a Portfolio aznapi elemzése az olajár közel 5 százalékos megugrását, a 4,8 százalék közelébe emelkedő amerikai hozamot, a dollárerősödést és a kockázatkerülést nevezte meg; a Portfolio 8:58-kor azt írta, a kiváltó ok egyelőre nem látszik. Az Erste szeptember 1-jén épp az RRF-mérföldkövek teljesítését sorolta a forintot támogató tényezők közé.
„Nem érkeznek az uniós források.”
Az utalás valóban hátravan – ezt Vitézy Dávid tárcája szeptember 1-jén megerősítette –, de a Bizottság augusztus 31-i közleménye szerint a végső kifizetési kérelmek határideje szeptember 30., a kifizetéseké december 31.: szeptember elején az elmaradó utalás az eljárási rend része.
„Nincs beruházás Magyarországon.”
A KSH szerint a beruházások volumene 2026 II. negyedévében 9,1 százalékkal csökkent éves alapon – ez visszaesés, nem nulla beruházás –, és ugyanez az idősor 2023-ban 13,6, 2024-ben 9,5, 2025-ben 7,4 százalékos éves csökkenést mutat a második negyedévekben.
„Sorra jelentenek csődöt üzemek.”
2026-ban több valós eset volt (Electrolux Jászberény, Nestlé Diósgyőr, Accell tószegi üzeme, EMA-LION, Bayer Construct), a közlések azonban eltérő vállalati és piaci okokat neveznek meg; az OPEN adatai szerint az első hét hónapban 1,8 százalékkal kevesebb új cégbírósági eljárás indult, mint egy évvel korábban.
„Emelkedik az államadósság.”
Az MNB augusztus 18-i közlése szerint a GDP-arányos államadósság 2026 II. negyedévének végén 75,1 százalék volt, 2,6 százalékponttal kevesebb az I. negyedévinél. A 77,5 százalék az augusztus 31-én benyújtott T/566. javaslat év végi terve a 2025 végi 74,6 százalék után, nem tényadat.
„Elfogyott a piac türelme.”
A fordulathoz nincs megnevezett mérőszám; a piaci szereplők türelmét mérő indikátort a rendelkezésre álló forrásokban nem találtam.
Az AI tévedhet! Az elemzést gép készíti: az ítéletet nem befolyásolja személyes meggyőződés, de az eredmény szubjektív is lehet.